¿Cuánto puedes pagar realmente por un automóvil? Antes de solicitar un crédito automotriz en México, conviene responder esta pregunta con números y no solamente con el precio que aparece en la agencia. Una mensualidad que parece cómoda puede cambiar cuando se incorporan el enganche, el plazo, la tasa, las comisiones, el seguro y los demás costos relacionados con el financiamiento.
Por eso, simular un crédito automotriz antes de presentar una solicitud puede ayudarte a definir un presupuesto realista, comparar escenarios y llegar a la etapa de solicitud con una idea mucho más clara de lo que puedes asumir.

¿Qué significa simular un crédito automotriz?
Una simulación es una estimación de cómo podría quedar un financiamiento a partir de variables como el precio del vehículo, el enganche, el monto que deseas financiar, el plazo y la tasa de interés. El resultado permite visualizar una mensualidad aproximada y, dependiendo de la herramienta utilizada, otros datos como el costo total del financiamiento.
La simulación no equivale a una aprobación. La institución financiera todavía puede evaluar tu historial crediticio, ingresos, capacidad de pago, antigüedad laboral, documentación y otras condiciones antes de emitir una oferta definitiva.
Los datos que necesitas antes de hacer una simulación
No necesitas tener toda la operación definida para empezar. Sin embargo, mientras más realistas sean los datos que introduzcas, más útil será el resultado.
1. Precio del automóvil
Comienza con el precio real del vehículo que estás considerando. Si estás comparando varios modelos, realiza una simulación independiente para cada uno.
No conviene elegir un automóvil solamente porque la mensualidad estimada entra en tu presupuesto. El precio total del vehículo, el mantenimiento, el consumo de combustible, el seguro y otros gastos también forman parte del costo de tenerlo.
2. Enganche
El enganche es la cantidad que aportarás inicialmente para reducir el monto que necesitas financiar. Un enganche mayor normalmente significa un crédito menor y, por lo tanto, menos capital sujeto a intereses.
Por ejemplo, si un automóvil cuesta $300,000 MXN y aportas $60,000 MXN de enganche, el monto base a financiar sería de $240,000 MXN antes de considerar otros conceptos que puedan incorporarse a la operación.
La mejor cantidad de enganche no es necesariamente la máxima que puedas entregar. También debes conservar recursos para gastos iniciales, seguro, trámites, mantenimiento y una reserva para imprevistos.
3. Monto financiado
El monto financiado es la cantidad que efectivamente necesitas obtener mediante el crédito. Dependiendo de la institución y del contrato, determinados conceptos pueden incorporarse al financiamiento o cobrarse por separado.
Por eso, al comparar simulaciones, verifica qué está incluido en el monto financiado y qué deberás pagar adicionalmente.
4. Plazo
El plazo indica durante cuánto tiempo pagarás el crédito. Un plazo más largo puede reducir la mensualidad, pero normalmente aumenta el tiempo durante el cual pagarás intereses.
Un plazo corto puede generar una mensualidad más elevada, aunque puede reducir el costo financiero total. La decisión debe relacionar la mensualidad con tu capacidad de pago y el costo total de la operación.
5. Tasa de interés y CAT
La tasa de interés ayuda a determinar cuánto cuesta utilizar el dinero financiado, pero no debería ser el único dato que compares.
El Banco de México define el CAT como una medida estandarizada del costo del financiamiento que, para fines informativos y de comparación, incorpora los costos y gastos inherentes al crédito. Su metodología permite considerar distintos componentes del financiamiento y facilita la comparación entre alternativas. Consulta la información oficial del Banco de México sobre el CAT.
Cuando una institución te presente una oferta, revisa el CAT informado para ese producto y las condiciones específicas del contrato. No confundas una tasa promocional con el costo total de la operación.
¿Cómo calcular una mensualidad de auto?
En términos generales, una mensualidad de un crédito con pagos fijos depende del monto financiado, la tasa aplicable y el plazo. Una fórmula matemática puede producir una estimación, pero una simulación real debe considerar las condiciones específicas del producto.
Por ejemplo, imagina un automóvil de $300,000 MXN, un enganche de $60,000 MXN y un monto financiado de $240,000 MXN. Si comparas un plazo corto con uno más largo, probablemente observarás que el plazo mayor reduce la mensualidad, pero también extiende el periodo durante el cual se generan costos financieros.
Este ejemplo es únicamente ilustrativo. No representa una oferta de crédito ni una tasa específica de una institución.
La mensualidad no es el costo completo del automóvil
Uno de los errores más comunes al comprar un auto financiado es concentrarse exclusivamente en la mensualidad.
Supongamos que una persona encuentra una mensualidad que considera cómoda. Todavía necesita analizar otros gastos que pueden formar parte del presupuesto mensual:
- Seguro del automóvil.
- Combustible.
- Mantenimiento preventivo.
- Llantas y otros consumibles.
- Impuestos, derechos o trámites que correspondan.
- Estacionamiento, peajes u otros gastos de uso.
La simulación del crédito responde principalmente a la pregunta de cuánto puede costar el financiamiento. La decisión de compra requiere un presupuesto más amplio.
¿Cuánto debería representar el automóvil de tus ingresos?
No existe una única proporción universal que garantice que un automóvil sea asequible para todas las personas. La situación cambia según el ingreso, las deudas existentes, el costo de vivienda, las obligaciones familiares y el uso que tendrá el vehículo.
Como referencia de planificación, algunas reglas financieras utilizan límites para relacionar el costo del vehículo con los ingresos. Sin embargo, deben entenderse como herramientas de presupuesto y no como requisitos de aprobación bancaria.
Antes de elegir el auto, calcula tus ingresos netos mensuales y resta tus obligaciones financieras actuales y tus gastos esenciales. Después analiza qué espacio queda para una nueva deuda sin comprometer tu estabilidad financiera.
¿Qué pasa si aumento el enganche?
Incrementar el enganche reduce el monto financiado. Esto puede disminuir la mensualidad y también reducir la cantidad de dinero sobre la que se calculan los intereses.
Por ejemplo, puedes comparar tres escenarios para un mismo automóvil:
- Enganche bajo.
- Enganche intermedio.
- Enganche más alto.
La comparación permite observar cuánto cambia la mensualidad y cuánto capital necesitas aportar inicialmente. El mejor escenario dependerá de tu liquidez y de las condiciones concretas que pueda ofrecer cada institución.
¿Qué pasa si aumento el plazo?
Extender el plazo suele reducir el importe de cada mensualidad porque la deuda se distribuye en un mayor número de pagos. El problema es que pagar durante más tiempo puede elevar el costo financiero acumulado.
Por eso, cuando hagas una simulación, no mires solamente el pago mensual. Compara también cuánto terminarías pagando durante toda la vida del crédito.
Una diferencia pequeña en la mensualidad puede esconder una diferencia importante en el costo total cuando el plazo cambia considerablemente.
¿Cómo comparar dos simulaciones de crédito?
Supongamos que recibes dos escenarios para el mismo automóvil. No elijas automáticamente el que tenga la mensualidad más baja.

Compara, como mínimo:
- Monto del enganche.
- Monto financiado.
- Plazo.
- Tasa de interés.
- CAT.
- Comisión de apertura u otras comisiones.
- Seguro y forma de pago del seguro.
- Mensualidad.
- Monto total que terminarás pagando.
- Condiciones para pagos anticipados o liquidación.
El Banco de México mantiene una herramienta oficial para entender y calcular el CAT a partir de los componentes del crédito. Puedes consultar aquí la explicación oficial del CAT.
Simular no es lo mismo que solicitar
Esta diferencia es especialmente importante. Una simulación puede hacerse para explorar escenarios y tomar una decisión. Una solicitud formal, en cambio, implica un proceso de evaluación por parte de la institución.
Por eso, primero conviene utilizar las simulaciones para definir qué vehículo, enganche y plazo tienen sentido para ti. Después puedes comparar las alternativas disponibles y avanzar hacia una solicitud que realmente encaje con tu situación.
¿Qué información puede cambiar una oferta de crédito?
La oferta final puede variar según el producto y el perfil del solicitante. Entre los elementos que pueden ser relevantes están:
- Historial y comportamiento crediticio.
- Ingresos comprobables.
- Capacidad de pago.
- Antigüedad laboral o actividad económica.
- Precio y características del vehículo.
- Antigüedad del vehículo si es seminuevo.
- Enganche.
- Plazo solicitado.
- Políticas de la institución financiera.
Por esa razón, una simulación debe interpretarse como una referencia y no como una promesa de aprobación.
¿Qué documentos suelen pedir para un crédito automotriz?
Los requisitos cambian entre instituciones, pero es habitual que se soliciten documentos para comprobar identidad, domicilio e ingresos, además de información necesaria para evaluar la solicitud.
Si eres empleado, pueden solicitarse recibos de nómina y estados de cuenta. Si trabajas por cuenta propia, pueden ser necesarios estados de cuenta, documentación fiscal u otros comprobantes que permitan demostrar ingresos.
Antes de iniciar una solicitud, revisa los requisitos específicos de la institución que estés considerando. No asumas que todos los bancos utilizan exactamente los mismos criterios.
Errores que debes evitar antes de financiar un auto
Elegir por mensualidad
Una mensualidad baja puede conseguirse ampliando el plazo. Eso no significa que el crédito sea más barato.
Usar todo el ahorro como enganche
Un enganche grande puede reducir la deuda, pero quedarse sin liquidez después de comprar el vehículo puede ser un problema. Conserva un margen para gastos y emergencias.
Comparar solamente la tasa
La tasa es importante, pero debe analizarse junto con CAT, comisiones, seguros y demás condiciones.
No revisar el contrato
La simulación es una etapa previa. Antes de firmar, revisa la carátula, el contrato, las comisiones, los seguros y las condiciones de pago anticipado.
Confundir simulación con aprobación
Una herramienta digital puede mostrar una estimación atractiva y aun así la institución puede modificar o rechazar la solicitud después de realizar su evaluación.
¿Conviene simular varios escenarios?
Sí. De hecho, esa es una de las principales ventajas de simular antes de solicitar.
En lugar de preguntar solamente “¿cuánto pagaré por este auto?”, plantea varias preguntas:
- ¿Qué ocurre si aumento el enganche?
- ¿Qué ocurre si reduzco el plazo?
- ¿Qué ocurre si elijo un automóvil de menor precio?
- ¿Qué ocurre si comparo otra institución?
- ¿Cuánto cambia el costo total?
La respuesta a estas preguntas permite convertir la compra del automóvil en una decisión financiera y no únicamente en una decisión basada en la mensualidad.
Antes de elegir, compara opciones de financiamiento
Después de definir cuánto puedes pagar, el siguiente paso es conocer qué alternativas de crédito podrían ajustarse a tu perfil. Las condiciones pueden cambiar entre bancos, financieras y otros participantes del mercado.
Un comparador puede ayudarte a reunir diferentes opciones para revisar variables como tasa, CAT, monto, enganche y plazo. Aun así, la información mostrada debe considerarse orientativa hasta que la institución financiera presente las condiciones definitivas.
Cómo interpretar una simulación antes de tomar una decisión
El valor de una simulación no está solamente en obtener una cifra de mensualidad. Su principal utilidad es permitirte cambiar una variable y observar qué sucede con las demás. Si aumentas el enganche, reduces el monto financiado. Si reduces el plazo, normalmente aumenta la mensualidad. Si eliges un vehículo más económico, disminuye la cantidad que necesitas financiar.
Esta forma de analizar la compra te permite descubrir qué variable tiene mayor impacto en tu presupuesto. En algunos casos, reducir ligeramente el precio del vehículo puede ser más conveniente que extender varios años el plazo del crédito. En otros, un enganche mayor puede conseguir una estructura de deuda mucho más cómoda.
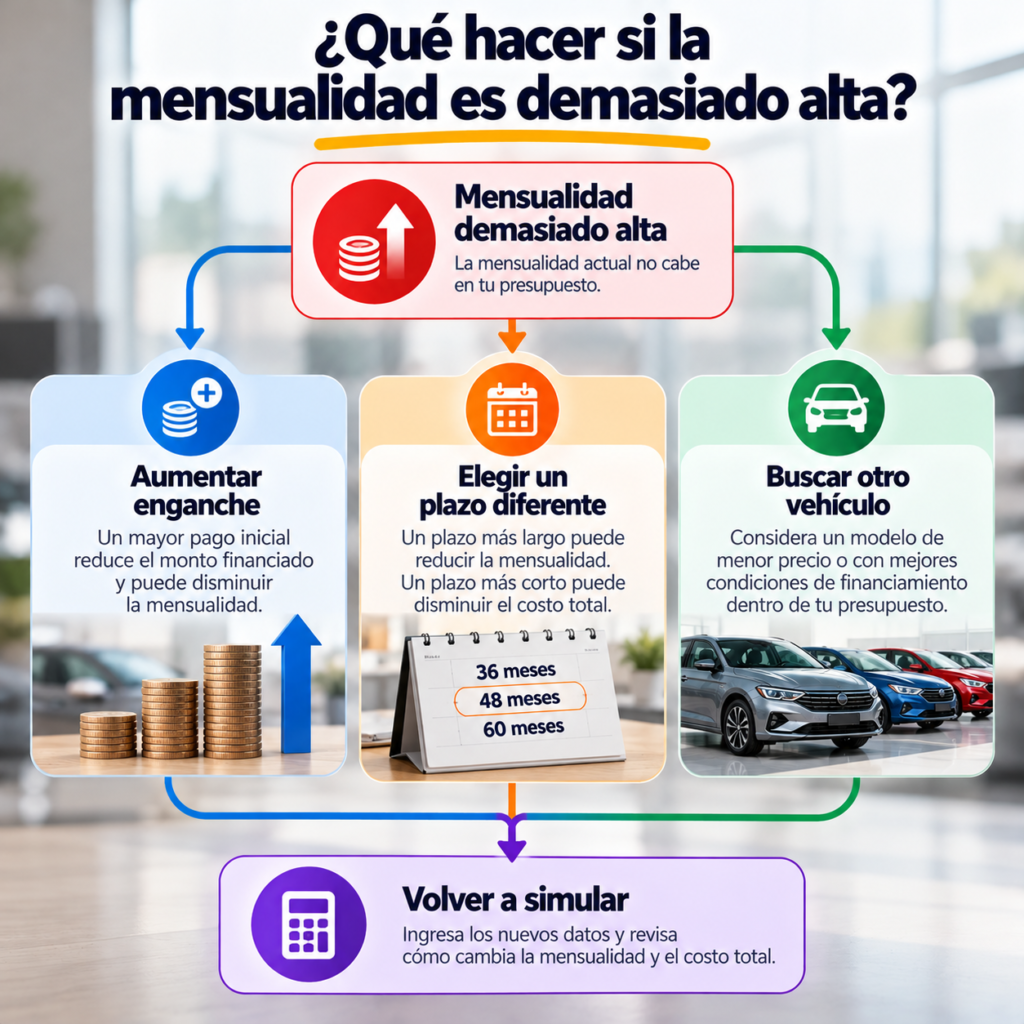
¿Qué hacer si la mensualidad simulada es demasiado alta?
Si el resultado está por encima de lo que puedes pagar cómodamente, no significa que debas buscar inmediatamente un plazo mucho más largo. Primero revisa las variables que están produciendo esa mensualidad.
- Reduce el precio del vehículo que estás considerando.
- Analiza si puedes aportar un enganche mayor sin quedarte sin reserva.
- Compara un plazo diferente y observa el costo total.
- Revisa si existen otras opciones de financiamiento.
- Calcula nuevamente el presupuesto incluyendo seguro y gastos de uso.
La finalidad de la simulación es precisamente ayudarte a detectar estos problemas antes de comprometerte con una deuda.
Comprar un auto nuevo o seminuevo también cambia la simulación
El precio de compra no es el único elemento que puede cambiar. Las instituciones pueden establecer condiciones diferentes para vehículos nuevos y seminuevos, incluyendo criterios relacionados con la antigüedad de la unidad, el plazo disponible y el porcentaje que están dispuestas a financiar.
Por eso, si estás considerando ambas alternativas, realiza una simulación específica para cada una. No extrapoles automáticamente las condiciones de un automóvil nuevo a uno usado.
¿Cómo afecta una deuda que ya tienes?
Tu capacidad para asumir un nuevo crédito no depende solamente de tus ingresos. También importa cuánto debes actualmente y qué pagos tienes comprometidos.
Si ya pagas una tarjeta de crédito, un préstamo personal, una hipoteca u otra deuda, incorpora esas obligaciones a tu presupuesto antes de definir la mensualidad máxima que estás dispuesto a asumir por el automóvil.
La simulación debe servir para construir un escenario sostenible, no para encontrar la mensualidad máxima que técnicamente podrías intentar pagar.
Una simulación útil debe responder estas preguntas
- ¿Cuánto dinero necesito aportar como enganche?
- ¿Cuánto tendría que financiar?
- ¿Cuánto sería aproximadamente la mensualidad?
- ¿Durante cuántos meses tendría la deuda?
- ¿Cuál es el CAT informado para la alternativa?
- ¿Qué comisiones y seguros existen?
- ¿Cuánto terminaría pagando?
- ¿La operación sigue siendo cómoda si mis gastos aumentan?
Si una herramienta no muestra toda esta información, úsala como una primera aproximación y solicita los datos faltantes antes de comparar formalmente las ofertas.
Checklist antes de solicitar tu crédito automotriz
Antes de avanzar a una solicitud, revisa esta lista:
- Ya definí un rango realista de precio del automóvil.
- Conozco cuánto puedo aportar como enganche.
- Conservo una reserva después de pagar el enganche.
- Conozco mis deudas y obligaciones actuales.
- Probé más de un plazo.
- Comparé el CAT y no solamente la tasa.
- Revisé el costo del seguro.
- Entiendo las comisiones aplicables.
- Revisé las condiciones de pagos anticipados.
- Sé que la simulación no representa una aprobación garantizada.
Si todos estos puntos están claros, estás en una posición mucho mejor para comparar las opciones de financiamiento disponibles y decidir cuál vale la pena solicitar.
La simulación como punto de partida
Una buena simulación no pretende decirte qué automóvil debes comprar ni qué institución tiene que aprobarte. Su función es ayudarte a transformar una intención de compra en un escenario financiero concreto.
Cuando conoces el precio, el enganche, el monto financiado, el plazo y el costo aproximado, puedes comparar opciones con mayor criterio. Después de esa etapa, tiene sentido revisar qué productos están disponibles para tu perfil y cuáles presentan condiciones que merecen una evaluación más detallada.
Preguntas frecuentes
¿Una simulación garantiza que me aprobarán el crédito?
No. Una simulación es una estimación. La aprobación depende de la evaluación que realice la institución financiera y de sus políticas vigentes.
¿Es mejor dar un enganche alto?
Un enganche mayor puede reducir el monto financiado y el costo financiero, pero debes evitar comprometer toda tu liquidez. Lo importante es encontrar un equilibrio entre deuda y reserva de efectivo.
¿Un plazo largo siempre es peor?
No necesariamente. Puede facilitar el pago mensual, pero normalmente aumenta el tiempo de financiamiento y puede elevar el costo total. Debe compararse con un plazo menor.
¿Debo comparar el CAT?
Sí. El CAT es un indicador diseñado para facilitar la comparación del costo del financiamiento. Aun así, también debes revisar las condiciones específicas del contrato.
¿Puedo simular aunque todavía no haya elegido el auto?
Sí. Puedes utilizar valores aproximados para establecer un presupuesto y después repetir la simulación cuando conozcas el vehículo, precio y enganche reales.
El siguiente paso: conocer tus opciones reales
Después de calcular una mensualidad que tenga sentido para tu presupuesto, vale la pena comparar las alternativas disponibles antes de presentar una solicitud. De esta forma puedes llegar a la siguiente etapa con una idea más clara del monto, plazo y condiciones que buscas.
Al hacer clic serás redirigido a otro sitio web.
Aviso legal: Este sitio web es de carácter informativo y no otorga ni garantiza la aprobación de créditos automotrices. Las condiciones finales dependen exclusivamente de cada institución financiera. Verifica las condiciones vigentes antes de contratar.