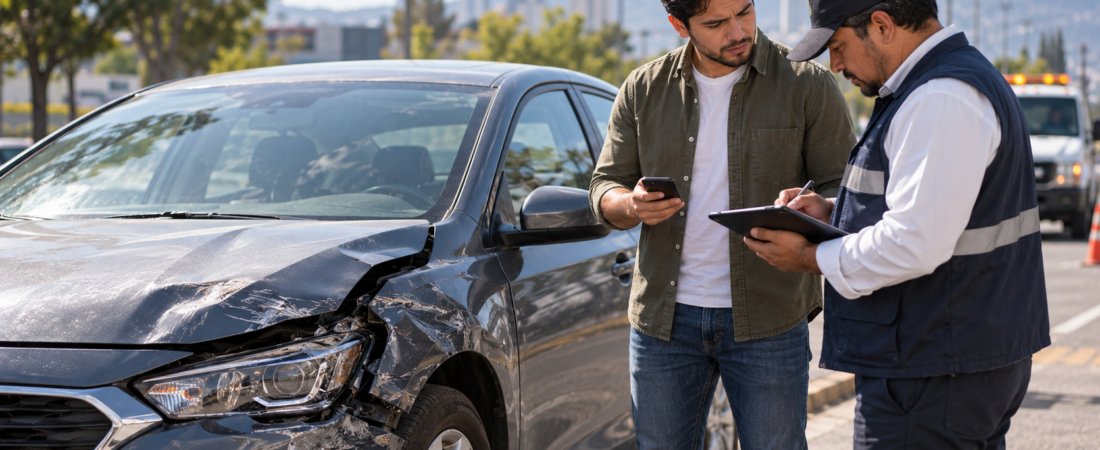
Tener un accidente con un auto financiado tiene una diferencia importante frente a chocar un vehículo que ya está pagado: el automóvil y el crédito son dos asuntos relacionados, pero no son lo mismo.
Después de un accidente debes atender primero la seguridad de las personas, reportar el siniestro a la aseguradora y seguir el procedimiento indicado por el ajustador. Pero, además, si el vehículo todavía tiene un financiamiento vigente, existe una institución financiera con un interés sobre ese automóvil.
Eso se vuelve especialmente importante si el auto sufre pérdida total por daños materiales o robo total.
En esos casos, la indemnización del seguro normalmente se utiliza primero para cubrir el saldo del financiamiento cuando la institución financiera aparece como beneficiario preferente. Si la indemnización es mayor al saldo, puede existir un remanente para el acreditado; si es menor, el crédito no desaparece automáticamente y puede quedar una diferencia a cargo del deudor. CONDUSEF explica expresamente este escenario para los créditos automotrices.
Por eso, después de un choque no conviene pensar solamente:
“¿Cuánto me va a pagar el seguro?”
También hay que preguntar:
“¿Cuánto debo todavía del automóvil y qué ocurrirá con ese saldo?”
Contenido del artículo
¿Qué debes hacer inmediatamente después del accidente?
El hecho de que el auto esté financiado no cambia la prioridad inicial.
Primero están las personas y la seguridad del lugar.
Si hay lesionados, solicita asistencia médica y de emergencia. Después, informa del accidente a la aseguradora utilizando el número indicado en la póliza.
CONDUSEF recomienda conservar la calma, no abandonar el vehículo salvo que exista una situación de riesgo y, cuando sea posible, no moverlo hasta que llegue el ajustador o una autoridad competente. También recomienda identificar al otro conductor y reunir datos como placas, marca, modelo, ubicación del accidente, número de póliza y personas lesionadas.
La Ley sobre el Contrato de Seguro establece que el asegurado o beneficiario debe informar del siniestro a la aseguradora tan pronto como tenga conocimiento de él y fija, salvo disposición distinta, un plazo máximo de cinco días para dar aviso. La misma ley contempla consecuencias para el aviso tardío y otras obligaciones relacionadas con la información del siniestro.
En la práctica, la mejor regla es mucho más sencilla:
reporta el accidente lo antes posible y sigue las instrucciones de tu póliza.
No esperes varios días simplemente porque el automóvil todavía puede moverse.
¿Debes mover el automóvil después de un choque?
Depende de la situación.
Si el vehículo no está obstruyendo la circulación y no existe un peligro inmediato, CONDUSEF recomienda esperar al ajustador o a la autoridad antes de moverlo. Si existe un riesgo para las personas o una situación que obligue a despejar la vía, la seguridad tiene prioridad.
Si debes moverlo antes de que llegue el ajustador, toma fotografías y video de la escena.
Conviene registrar:
- posición de los vehículos;
- daños visibles;
- placas;
- condiciones de la vialidad;
- señales de tránsito;
- huellas de frenado;
- fragmentos o piezas sobre el pavimento;
- daños del entorno.
CONDUSEF recomienda justamente tomar fotografías detalladas cuando el vehículo tuvo que ser movido antes de la llegada del ajustador.
No necesitas convertir el accidente en una investigación forense.
Lo importante es conservar evidencia de cómo ocurrió y cómo quedaron los vehículos.
¿Qué hace el ajustador?
El ajustador representa a la aseguradora en la atención del siniestro y tiene un papel importante en la evaluación inicial.

CONDUSEF señala que entre sus funciones están asesorar al cliente conforme a las condiciones de la póliza y al reglamento aplicable, evaluar las causas del siniestro, gestionar servicios como atención médica o grúa y emitir opiniones técnicas relacionadas con los daños y el monto indemnizable.
Eso significa que el ajustador no solamente llega para tomar fotografías.
Su informe puede ser fundamental para definir:
- responsabilidad;
- daños;
- cobertura aplicable;
- necesidad de grúa;
- reparación;
- posible pérdida total.
Por eso es importante proporcionar información clara y verdadera sobre lo ocurrido.
No conviene improvisar una versión para “evitar problemas” ni aceptar responsabilidades económicas en el lugar sin entender las consecuencias.
¿Tienes que avisar también a la financiera?
En un accidente con daños menores, no necesariamente tendrás que hacer una gestión inmediata con la institución financiera.
Sin embargo, si existe la posibilidad de pérdida total, robo total o una situación que afecte de manera importante el valor del vehículo, conviene contactar a la financiera y solicitar información sobre el crédito.
La razón es que el financiamiento sigue vigente aunque el automóvil esté en reparación o haya sufrido un accidente.
CONDUSEF señala que, durante la vigencia de un crédito automotriz, la institución financiera normalmente figura como beneficiario preferente del seguro.
Esto puede adquirir especial importancia cuando el seguro debe indemnizar una pérdida total.
¿Qué pasa si el auto solamente necesita reparación?
Aquí la situación suele ser más sencilla.
Si la aseguradora determina que el vehículo es reparable y la cobertura contratada contempla los daños, el proceso normalmente continúa hacia el taller correspondiente.
El crédito, mientras tanto, sigue existiendo.
Es decir:
accidente + reparación no significa suspensión automática del crédito.
Tu obligación financiera deriva del contrato de crédito, mientras que la reparación deriva del contrato de seguro.
Por eso debes seguir revisando los pagos del financiamiento y no asumir que la aseguradora o el taller los gestionarán en tu nombre.
CONDUSEF advierte que la obligación de pagar el crédito no desaparece por el hecho de que el vehículo tenga un siniestro.
¿Qué es una pérdida total?
Una pérdida total ocurre cuando, de acuerdo con la póliza y el criterio aplicable de la aseguradora, el vehículo deja de ser económicamente reparable o encuadra en las condiciones contractuales para ser considerado como tal.
No debes asumir que un automóvil es pérdida total simplemente porque visualmente quedó muy dañado.
La determinación depende de la póliza, del tipo de cobertura, de la valuación de daños y de las condiciones específicas del producto.
Lo importante para el propietario de un vehículo financiado es lo que viene después:
la indemnización no se convierte automáticamente en dinero libre para el dueño del automóvil.
Cuando existe un beneficiario preferente por el financiamiento, el pago puede destinarse primero a cubrir el saldo del crédito conforme a las condiciones contractuales.
¿Qué pasa con el crédito si el auto es pérdida total?
Este es probablemente el punto más importante del artículo.
Supongamos un ejemplo sencillo.
Imagina que, el día del accidente, todavía debes:
$250,000
La aseguradora determina una indemnización de:
$220,000
En ese escenario, existe una diferencia de:
$30,000
Esa diferencia no desaparece automáticamente por la pérdida total del vehículo.
CONDUSEF ha explicado que, cuando la suma de indemnización es inferior al saldo del crédito, el deudor debe cubrir la diferencia resultante frente a la institución financiera.

Ahora cambia el ejemplo.
Saldo pendiente:
$250,000
Indemnización:
$290,000
En ese caso, después de cubrir el saldo conforme a la póliza y al esquema del financiamiento, podría existir un remanente para el acreditado.
El punto clave es que el resultado depende de:
- saldo insoluto;
- valor utilizado para indemnizar;
- deducible;
- condiciones de la póliza;
- beneficiario preferente;
- coberturas adicionales.
Por eso, nunca conviene calcular la situación únicamente con el precio que pagaste originalmente por el auto.
¿Qué es el saldo insoluto?
Es la cantidad que todavía está pendiente de pago dentro del crédito.
No es necesariamente igual a:
- el precio original del automóvil;
- el monto inicial del préstamo;
- la suma de todas las mensualidades restantes.
El saldo depende de la estructura concreta del financiamiento y de los pagos realizados hasta la fecha.
CONDUSEF utiliza precisamente el concepto de saldo insoluto al explicar qué sucede con la indemnización cuando el vehículo financiado sufre pérdida total.
Por eso, después de un accidente grave, una de las primeras cifras que debes solicitar a la financiera es:
“¿Cuál es mi saldo insoluto a la fecha del siniestro?”
Pedirlo por escrito puede ayudarte a evitar confusiones posteriores.
¿Qué significa beneficiario preferente?
Es una figura que permite que la institución financiera tenga prioridad sobre la indemnización relacionada con el vehículo financiado, conforme a las condiciones del contrato.
CONDUSEF señala que durante la vigencia del crédito el beneficiario preferente del seguro es la institución financiera.
En modelos contractuales de seguros vinculados con créditos también aparece expresamente la figura de beneficiario preferente por el saldo insoluto.
Esto no significa necesariamente que la financiera sea propietaria de todo el dinero de la indemnización.
Significa que existe una obligación financiera pendiente que debe atenderse antes de determinar qué parte, en su caso, corresponde al acreditado.
Por eso es importante revisar la póliza y el contrato de crédito juntos.
¿Qué pasa si el seguro paga menos de lo que debes?
Este es el escenario que puede generar el mayor impacto económico.
Imagina que compraste un auto por $400,000.
Después de un año tienes un saldo pendiente de $340,000.
El vehículo sufre pérdida total y la aseguradora determina una indemnización de $300,000.
La diferencia sería:
$340,000 − $300,000 = $40,000
La existencia de esa diferencia puede dejar al acreditado con una deuda aun después de perder el automóvil.
CONDUSEF ha explicado este riesgo de manera directa en información sobre créditos automotrices: si el valor utilizado para indemnizar es inferior al saldo del crédito, corresponde al deudor pagar la diferencia.

Este es uno de los motivos por los que, al contratar un financiamiento, no basta con conocer la mensualidad.
También conviene entender:
qué seguro tienes, cómo se determina la indemnización y cuánto debes en cada etapa del crédito.
¿Puede existir una cobertura para reducir esa diferencia?
Sí pueden existir productos o coberturas adicionales diseñados para determinados escenarios relacionados con pérdida total, aunque no son iguales entre aseguradoras ni necesariamente cubren toda diferencia.
El registro de productos de CONDUSEF muestra actualmente coberturas y productos con nombres como “Apoyo en Gastos por Pérdida Total”, así como esquemas de automóvil sustituto y otros beneficios vinculados con pérdida total.
Esto no significa que una cobertura con ese nombre funcione igual en todos los casos.
Antes de contratar, hay que revisar:
- cuánto paga;
- en qué situaciones;
- durante qué periodo;
- qué requisitos exige;
- si tiene límite;
- si cubre saldo del crédito o gastos relacionados;
- qué ocurre si existe deducible.
Por eso, no conviene asumir que tener “protección adicional por pérdida total” significa automáticamente que cualquier diferencia entre deuda e indemnización será cubierta.
¿Debes seguir pagando el crédito mientras se resuelve el siniestro?
El accidente no debe interpretarse como una suspensión automática del contrato de crédito.
CONDUSEF ha explicado que la obligación de liquidar el crédito permanece independientemente de que el automóvil haya sufrido un siniestro.
Por eso, si el vehículo está en proceso de reparación, valuación o pérdida total, consulta con la institución financiera qué pagos continúan siendo exigibles y bajo qué condiciones.
No dejes simplemente de pagar porque “el seguro todavía no ha resuelto”.
Una cosa es el proceso de indemnización y otra la obligación contractual con la financiera.
Ante una situación excepcional, solicita a la institución información por escrito sobre el saldo, pagos pendientes y procedimiento aplicable.
¿Qué documentos te pueden pedir?
La documentación exacta depende del siniestro y de la póliza.
Pero para un accidente con un vehículo financiado conviene tener localizados:
Póliza del seguro
Incluyendo carátula y condiciones relevantes.
Número de siniestro
Es importante conservarlo durante todo el proceso.
Identificación
Del asegurado y, cuando corresponda, de otras personas involucradas.
Licencia de conducir
Puede formar parte de la documentación solicitada.
Documentación del vehículo
Según el caso y las exigencias de la aseguradora.
Contrato o datos del crédito
Para identificar la institución financiera y el número de financiamiento.
Estado de cuenta o saldo del crédito
Especialmente si existe posibilidad de pérdida total.
Información del beneficiario preferente
Cuando corresponda.
CONDUSEF señala que para reclamar un siniestro pueden solicitarse documentos que acrediten el vehículo y que el procedimiento exacto depende del caso y de la aseguradora.
La clave es no entregar documentación de manera informal sin conservar copia o evidencia de recepción.
¿Qué ocurre si no estás de acuerdo con la valuación?
Puede suceder que la aseguradora determine un monto de daños con el que no estás de acuerdo.
CONDUSEF indica que el asegurado puede buscar una segunda opinión y, si el desacuerdo continúa, acudir a la propia CONDUSEF para revisar el caso.
Antes de discutir una cifra, solicita que te expliquen:
- cómo se calculó;
- qué daños se consideraron;
- qué piezas fueron valuadas;
- qué deducible se aplicó;
- cuál es la base de valor del vehículo;
- qué condiciones de la póliza se están utilizando.
La conversación cambia completamente cuando pasas de:
“Creo que deberían pagar más”
a:
“¿Qué cláusula y qué metodología utilizaron para llegar a esta cantidad?”
¿Qué pasa si el vehículo queda como pérdida total por un choque?
En términos prácticos, el proceso suele incluir varias etapas:
1. Reporte del accidente
La aseguradora abre el siniestro.
2. Inspección y valuación
El ajustador y posteriormente las áreas correspondientes determinan la naturaleza del daño.
3. Definición
La aseguradora determina si procede reparación o pérdida total bajo los términos de la póliza.
4. Documentación
Se solicita la documentación necesaria para continuar con la indemnización.
5. Intervención de la financiera
Cuando existe beneficiario preferente, se considera el saldo del crédito.
6. Aplicación de la indemnización
La parte correspondiente se aplica conforme a la póliza y al financiamiento.
7. Determinación del remanente o diferencia
Puede existir una cantidad a favor del acreditado o un saldo pendiente.
La forma exacta puede variar según la aseguradora, el crédito y el tipo de pérdida.
¿Qué pasa si el auto fue robado?
El principio financiero es parecido al de una pérdida total por daños, pero el procedimiento del seguro es diferente.
Primero debes reportar el robo a las autoridades correspondientes y a la aseguradora, siguiendo el procedimiento indicado en la póliza.
CONDUSEF explica que, cuando un automóvil comprado mediante crédito es robado durante el financiamiento, la aseguradora puede pagar primero a la institución financiera lo correspondiente al saldo y entregar al acreditado el eventual excedente. La obligación del crédito, sin embargo, no desaparece simplemente por el robo.
Aquí también es importante conocer el saldo pendiente.
Un vehículo robado no necesariamente significa un crédito cancelado.
¿Qué pasa con el enganche y las mensualidades que ya pagaste?
Esta es otra confusión frecuente.
Si compraste un automóvil con un enganche importante y después sufriste una pérdida total, no debes asumir que el seguro automáticamente te devolverá:
- el enganche;
- todas las mensualidades pagadas;
- los intereses;
- otros gastos del financiamiento.
La indemnización se determina de acuerdo con la póliza y el valor cubierto, no simplemente según todo el dinero que hayas desembolsado desde el inicio del crédito.
El análisis de CONDUSEF sobre créditos automotrices destaca precisamente que el saldo del crédito y el valor del vehículo pueden generar situaciones en las que el usuario no recupere todo lo aportado al financiamiento.
Por eso, al evaluar un seguro no debes preguntar solamente:
“¿Cuánto vale mi coche?”
También:
“¿Qué dinero de mi operación financiera queda expuesto si el coche desaparece mañana?”
¿Qué debes revisar en tu póliza después del accidente?
Antes de aceptar cualquier propuesta de reparación o indemnización, revisa:
Cobertura contratada
¿El tipo de accidente está contemplado?
Suma asegurada
¿Qué base se utilizará para calcular la indemnización?
Deducible
¿Cuánto corresponde pagar al asegurado?
Valor del vehículo
¿Se utiliza valor comercial, factura, convenido u otro criterio previsto?
Beneficiario preferente
¿Quién aparece registrado?
Equipo especial
¿Hay modificaciones o accesorios declarados?
Asistencias
¿Existe vehículo sustituto u otra ayuda?
Exclusiones
¿Existe alguna condición contractual que afecte el siniestro?
CONDUSEF recomienda revisar precisamente coberturas, sumas aseguradas, deducibles y servicios adicionales antes de contratar un seguro, y su comparación de cobertura amplia publicada en agosto de 2026 vuelve a destacar estos puntos.
¿Qué hacer si la aseguradora dice que el auto es pérdida total pero la financiera dice que todavía debes demasiado?
Este escenario debe tratarse como dos números separados.
Primero:
¿Cuál es la indemnización reconocida por la aseguradora?
Segundo:
¿Cuál es el saldo insoluto que informa la financiera?
Después se comparan.
Por ejemplo:
| Concepto | Ejemplo |
|---|---|
| Saldo insoluto | $310,000 |
| Indemnización del seguro | $285,000 |
| Diferencia | $25,000 |
Ese cuadro no determina por sí solo cuánto deberás pagar, porque pueden existir deducibles, condiciones adicionales y otros elementos contractuales.
Pero sí te permite identificar el problema central.
Si los dos números no coinciden, pide a ambas instituciones el desglose correspondiente antes de tomar una decisión.
¿Qué hacer si encuentras una diferencia entre el seguro y el crédito?
No empieces pagando ni rechazando una propuesta sin entenderla.
Solicita por escrito:
A la aseguradora:
- monto de indemnización;
- base de valuación;
- deducible;
- documentos pendientes;
- monto enviado a la financiera, si aplica.
A la financiera:
- saldo insoluto a la fecha;
- pagos pendientes;
- aplicación de la indemnización;
- diferencia restante, si existe.
La comparación de ambos documentos suele ser mucho más útil que una llamada telefónica sin registro.
Además, conserva correos, folios, recibos y números de reporte.
¿Cuándo conviene acudir a CONDUSEF?
CONDUSEF puede ser una instancia de orientación y atención cuando existe un desacuerdo con una institución financiera o determinadas situaciones relacionadas con productos financieros y seguros.
La propia CONDUSEF señala que, ante un desacuerdo con la resolución de la aseguradora después de una segunda opinión, el usuario puede acercarse a la institución para revisar su caso.
Antes de acudir, conviene reunir:
- póliza;
- contrato de crédito;
- documentos del siniestro;
- resolución de la aseguradora;
- valuación;
- comunicaciones;
- comprobantes;
- saldo informado por la financiera.
Cuanto más documentado esté el caso, más fácil será explicar dónde existe la discrepancia.
¿Qué hacer si el accidente ocurrió durante los primeros meses del crédito?
Los primeros meses merecen especial atención porque puede existir una diferencia importante entre el valor del vehículo y el saldo pendiente del financiamiento.
Al inicio del crédito, el saldo insoluto puede seguir siendo elevado.
Al mismo tiempo, el valor del vehículo puede haber cambiado desde el momento de la compra.
Por eso, una pérdida total temprana puede producir un escenario en el que la indemnización no cubra íntegramente el saldo pendiente.
No significa que eso vaya a ocurrir en todos los créditos.
Significa que es un escenario que debe conocerse antes de contratar.
CONDUSEF recomienda considerar el costo del seguro durante toda la vigencia del crédito y comparar las condiciones del financiamiento, incluyendo el seguro y el costo total.
¿Cómo reducir el riesgo financiero antes de que ocurra un accidente?
La mejor oportunidad para entender este problema es antes del accidente.
Cuando contratas un crédito automotriz, revisa:
1. Saldo y amortización
Solicita tu tabla de amortización y entiende cómo evoluciona el saldo. CONDUSEF señala que la institución financiera debe proporcionarla.
2. Seguro
Comprueba cuánto cuesta durante toda la vigencia.
3. Beneficiario preferente
Confirma quién aparece.
4. Método de indemnización
Entiende cómo se valora el vehículo.
5. Deducibles
Conoce cuánto tendrías que aportar.
6. Protección adicional
Comprueba si existe una cobertura específica para pérdida total o un producto que ayude ante determinadas diferencias o gastos.
7. Modificaciones del vehículo
Si tienes audio custom, rines u otro equipo especial, verifica que esté declarado y cubierto cuando corresponda.
Nuestro artículo “Qué cobertura debe tener realmente tu seguro de auto” profundiza en estos elementos.
¿Qué pasa con las modificaciones y el equipo de audio después de un accidente?
Este punto es especialmente importante para un vehículo con sistema de sonido personalizado.
El hecho de que un amplificador, subwoofer, procesador, rines u otro componente esté instalado físicamente en el auto no significa automáticamente que la aseguradora deba indemnizarlo como equipo especial.

La cobertura depende de la póliza y de cómo se haya declarado el equipo.
CONDUSEF contempla el equipo especial como uno de los elementos que pueden formar parte de las coberturas adicionales de un seguro de automóvil.
Por eso, conserva:
- facturas;
- comprobantes;
- fotografías;
- documentación de instalación;
- características de los componentes.
Y, sobre todo, revisa la póliza antes de asumir que están cubiertos.
En nuestro artículo “Seguro de Auto y Equipo de Audio: Cobertura para Sonido Custom” explicamos este problema con más detalle.
Seguro de Auto y Equipo de Audio: Cobertura para Sonido Custom
Checklist: qué hacer después de un accidente con un auto financiado

En el lugar del accidente
¿Las personas están fuera de peligro?
¿Solicitaste asistencia si hay lesionados?
¿Reportaste el siniestro a la aseguradora?
¿Tomaste fotografías antes de mover el vehículo cuando fue posible?
¿Anotaste datos del otro conductor?
Con la aseguradora
¿Tienes número de siniestro?
¿Conoces el nombre y datos del ajustador?
¿Sabes si el vehículo es reparable o está en evaluación por posible pérdida total?
¿Tienes claro el deducible?
¿Conservaste la documentación y valuación?
Con la financiera
¿Sabes cuánto debes actualmente?
¿Tienes el saldo insoluto por escrito?
¿Conoces quién aparece como beneficiario preferente?
¿Sabes qué procedimiento seguirá la financiera cuando reciba la indemnización?
Si existe pérdida total
¿La indemnización cubre el saldo?
¿Existe una diferencia?
¿Existe algún producto o cobertura adicional aplicable?
¿Tienes por escrito cómo se calcularon ambas cantidades?
Preguntas frecuentes sobre accidentes con un auto financiado
¿Qué pasa si choco un auto que todavía estoy pagando?
Debes atender el accidente y reportarlo a la aseguradora como cualquier otro siniestro. El crédito continúa vigente mientras se resuelve el reclamo. Si el vehículo es reparable, el proceso se concentra principalmente en la reparación; si existe pérdida total, entra en juego el saldo del financiamiento.
¿El seguro paga directamente al dueño de un auto financiado?
No necesariamente. Cuando la institución financiera aparece como beneficiario preferente, puede recibir primero la cantidad necesaria para cubrir el saldo del crédito, conforme a la póliza y al contrato. Si existe un excedente, puede corresponder al acreditado.
¿Qué pasa si el seguro no alcanza para pagar mi crédito?
Puede quedar una diferencia a cargo del deudor. CONDUSEF explica que si la indemnización resulta inferior al saldo insoluto, el acreditado debe cubrir la diferencia correspondiente.
¿Puedo dejar de pagar el crédito mientras el seguro resuelve el accidente?
No debes asumir que el siniestro suspende automáticamente tus obligaciones. CONDUSEF señala que la obligación de liquidar el crédito continúa independientemente del siniestro. Consulta a la financiera sobre el tratamiento exacto de tus pagos.
¿Qué sucede si el auto queda como pérdida total?
La aseguradora determina la indemnización conforme a la póliza. Cuando existe financiamiento, la institución financiera puede tener prioridad sobre esa indemnización por el saldo insoluto. Después se determina si existe un excedente o una diferencia pendiente.
¿Qué pasa si me roban el auto financiado?
Debes reportar el robo a las autoridades y a la aseguradora conforme al procedimiento de la póliza. Si procede una indemnización y existe beneficiario preferente, el pago puede aplicarse primero al saldo del financiamiento.
¿Tengo que pagar el deducible si el auto está financiado?
El financiamiento no elimina el deducible. Si la cobertura aplica y el contrato establece un deducible, debes considerar ese costo dentro del proceso del siniestro.
¿Qué pasa con los accesorios que instalé después de comprar el auto?
No deben considerarse automáticamente cubiertos. Los accesorios o equipo especial dependen de lo declarado y de las condiciones específicas de la póliza.
¿Qué hago si no estoy de acuerdo con la valuación de la aseguradora?
Solicita que te expliquen cómo se calculó y, cuando corresponda, puedes buscar una segunda opinión. CONDUSEF señala que el usuario puede acudir a la institución si el desacuerdo persiste.
¿Cuánto tiempo tengo para avisar del accidente?
La Ley sobre el Contrato de Seguro establece, salvo disposición distinta, un plazo máximo de cinco días para avisar del siniestro, pero la recomendación práctica es reportarlo inmediatamente y seguir las condiciones específicas de tu póliza.
Conclusión
Un accidente con un auto financiado tiene dos dimensiones que deben manejarse al mismo tiempo.
Está el siniestro del automóvil y está el crédito que todavía tienes pendiente.
Primero atiende a las personas, protege la escena y reporta el accidente a la aseguradora. Después, si existen daños importantes, asegúrate de conocer exactamente qué cobertura se está aplicando y cómo se determinará la indemnización.
Si el automóvil es declarado pérdida total, el dato más importante ya no es solamente cuánto vale el vehículo.
También necesitas saber:
cuánto te debe pagar el seguro y cuánto debes todavía a la financiera.
Cuando existe beneficiario preferente, la indemnización puede utilizarse primero para cubrir el saldo del crédito. Si sobra dinero, puede existir un remanente; si falta, puede quedar una deuda.
Por eso, después de un accidente grave, compara siempre estas dos cifras por escrito.
Indemnización del seguro vs. saldo insoluto del crédito.
Esa comparación puede ser la diferencia entre entender correctamente tu situación financiera y descubrir demasiado tarde que todavía existe una deuda por un automóvil que ya no tienes.