Elegir un crédito automotriz no consiste simplemente en encontrar la tasa de interés más baja o la mensualidad que parezca más cómoda. Dos financiamientos pueden tener pagos mensuales parecidos y, sin embargo, terminar con costos totales muy diferentes.
Por eso, antes de solicitar un crédito para comprar un automóvil en México, conviene comparar las condiciones completas de cada alternativa. El objetivo no es encontrar una oferta universalmente “mejor”, sino identificar cuál puede tener más sentido para tu presupuesto, tu perfil y el vehículo que quieres adquirir.

¿Qué significa comparar un crédito automotriz?
Comparar significa analizar dos o más alternativas utilizando los mismos criterios. No basta con mirar una tasa publicada en un anuncio y compararla con la mensualidad de otro producto.
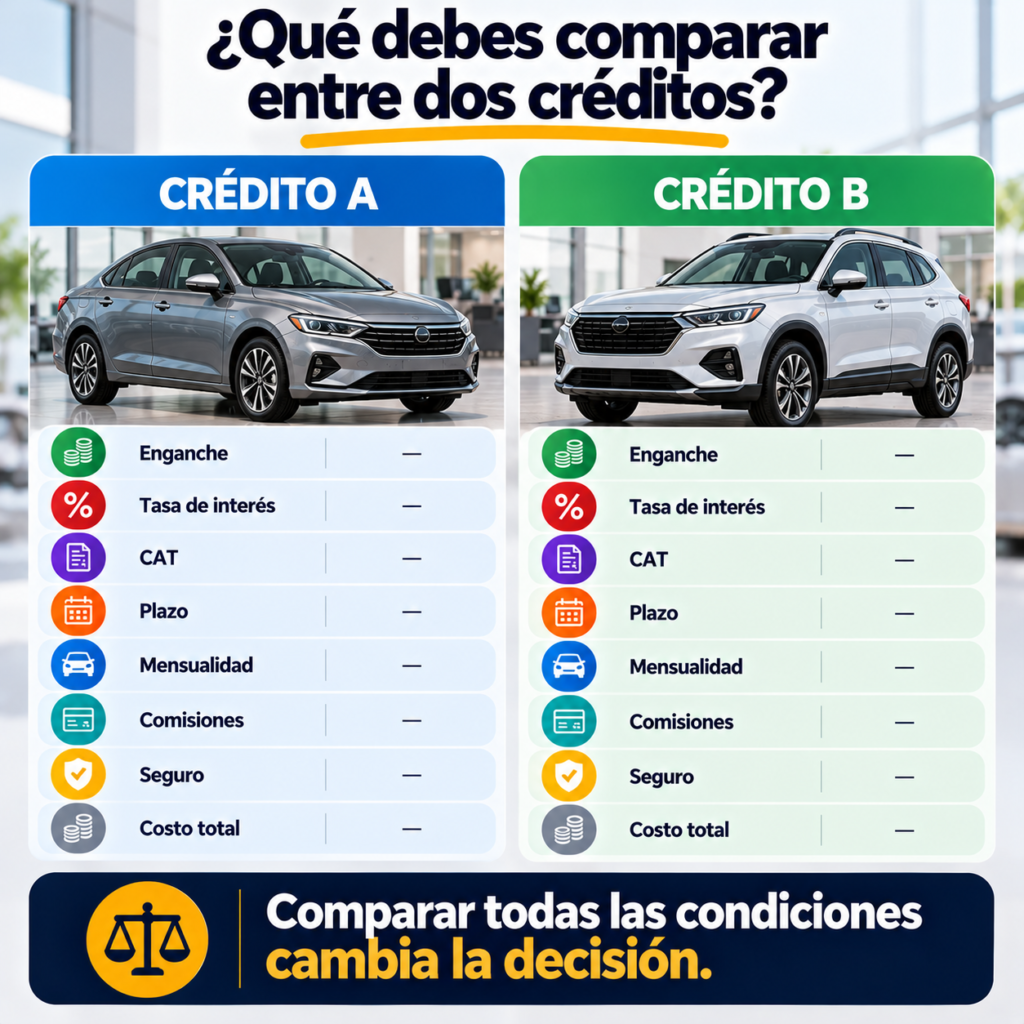
Para hacer una comparación útil, intenta mantener constantes las variables principales: precio del vehículo, enganche, monto financiado y, cuando sea posible, plazo. Después observa cómo cambian la tasa, el CAT, las comisiones, el seguro, la mensualidad y el costo total.
Los principales elementos que debes comparar
1. Monto del enganche
El enganche determina qué parte del precio del vehículo pagarás con recursos propios y qué parte necesitarás financiar.
Un mayor enganche reduce el monto de la deuda, pero también disminuye tu liquidez. Por eso, no existe una cantidad que sea ideal para todos los compradores.
Una buena comparación puede utilizar el mismo vehículo con diferentes escenarios de enganche. Así puedes observar cuánto cambia la mensualidad y el costo financiero.
2. Monto financiado
Revisa exactamente cuánto dinero estás financiando. No des por hecho que el monto corresponde simplemente al precio del automóvil menos el enganche.
Dependiendo del producto, determinados conceptos pueden cobrarse por separado o incorporarse a la operación. Antes de comparar, identifica qué conceptos están incluidos.
3. Plazo
El plazo es uno de los factores que más puede modificar la estructura del crédito.
Un plazo mayor puede producir una mensualidad menor porque distribuye los pagos durante más tiempo. Sin embargo, pagar durante más meses puede aumentar el costo financiero acumulado.
Cuando compares dos ofertas, utiliza el mismo plazo siempre que sea posible. Si los plazos son diferentes, considera esa diferencia antes de concluir que una opción es más barata.
4. Tasa de interés
La tasa indica el costo del dinero financiado, pero no resume por sí sola todos los gastos de un crédito.
Una tasa menor puede resultar atractiva, pero una oferta con tasa ligeramente superior podría tener otras condiciones que modifiquen el costo total. Por eso, la comparación debe continuar con el CAT y las comisiones.
5. CAT
El Banco de México define el CAT como una medida estandarizada del costo del financiamiento, expresada en términos porcentuales anuales y utilizada para fines informativos y de comparación.
El CAT incorpora los costos y gastos inherentes al crédito conforme a la metodología aplicable. Por ello, resulta especialmente útil cuando quieres comparar productos que tienen diferentes estructuras de costos.
Consulta la herramienta oficial del Banco de México para conocer el CAT.
6. Comisiones
Revisa si existe comisión por apertura, contratación, administración, investigación u otros conceptos aplicables al producto.
No asumas que “sin comisión de apertura” significa automáticamente que el crédito es más barato. La comparación debe considerar todos los costos relevantes y las condiciones completas.
7. Seguro
En un crédito automotriz, el vehículo puede estar sujeto a condiciones de aseguramiento establecidas por la institución. Revisa qué cobertura se exige, cuánto cuesta, cómo se paga y si el seguro se financia o se paga por separado.
El seguro puede modificar de forma importante el presupuesto mensual del propietario, incluso cuando no esté incluido dentro de la mensualidad que aparece en una primera simulación.
8. Pago total
La mensualidad te dice cuánto pagarás periódicamente. El costo total te ayuda a entender cuánto terminarás desembolsando durante la operación.
Para una decisión financiera, ambos datos son relevantes. Una mensualidad baja no necesariamente representa el crédito de menor costo.
Cómo hacer una comparación justa entre dos créditos
Imagina que estás considerando un automóvil con precio de $300,000. Una institución te ofrece un escenario y otra presenta una alternativa diferente.
Antes de elegir, coloca las dos propuestas en una misma tabla y compara:
- Precio del vehículo.
- Enganche.
- Monto financiado.
- Plazo.
- Tasa de interés.
- CAT.
- Comisión de apertura.
- Costo del seguro.
- Mensualidad.
- Otros cargos.
- Condiciones de pago anticipado.
- Costo total estimado.
Si una propuesta utiliza un enganche de 30% y otra de 10%, no estás comparando exactamente el mismo escenario. Antes de concluir cuál es mejor, iguala las variables principales o entiende claramente qué estás sacrificando a cambio de una mensualidad diferente.
Tasa baja no significa necesariamente crédito barato
Una tasa de interés es importante, pero no debe analizarse de manera aislada.
El costo de un financiamiento también puede verse afectado por comisiones, seguros y otros conceptos. El CAT fue creado precisamente para facilitar una comparación más amplia del costo financiero.
El Banco de México explica que su calculadora del CAT puede utilizarse para créditos automotrices y otros tipos de financiamiento, considerando los datos de los pagos y cargos correspondientes. Consulta la explicación oficial del cálculo del CAT.
¿Cómo influye el enganche en la comparación?
Supongamos que tienes dos escenarios para el mismo automóvil. En el primero aportas un enganche pequeño y financias una parte mayor del precio. En el segundo aportas más dinero inicialmente.
El segundo escenario puede reducir la mensualidad y los intereses asociados al capital financiado, pero exige una mayor salida de efectivo al principio.
La pregunta correcta no es simplemente “¿cuál tiene la mensualidad más baja?”, sino “¿cuál estructura tiene sentido para mi liquidez y mi capacidad de pago?”.
¿Cómo influye el plazo?
El plazo puede transformar completamente la apariencia de una oferta.
Una operación a más meses puede mostrar una mensualidad atractiva, pero tendrás la obligación financiera durante más tiempo. Además, dependiendo de la estructura del crédito, el costo financiero acumulado puede ser mayor.
Por eso, cuando compares ofertas, observa siempre la combinación de mensualidad, plazo y costo total.
El costo del seguro también importa
El seguro no debería aparecer como una sorpresa después de elegir el automóvil.
Pregunta si la póliza es obligatoria, qué cobertura exige la institución, cuánto cuesta y si se paga de contado o se incorpora al financiamiento. También revisa qué sucede si eliges una aseguradora diferente, siempre que la institución permita esa opción bajo las condiciones del contrato.
La finalidad es conocer el costo real de mantener el automóvil financiado, no solamente el importe de la deuda.
¿Qué pasa con los pagos anticipados?
Si tienes intención de adelantar pagos o liquidar el crédito antes del plazo original, revisa las condiciones específicas del contrato.
No conviene asumir que todos los productos funcionan exactamente igual. La carátula y el contrato deben indicar las condiciones aplicables a pagos anticipados, liquidación y cualquier cargo relacionado.
Esta revisión puede ser especialmente importante si esperas recibir ingresos extraordinarios durante la vida del crédito y quieres utilizar parte de ellos para reducir la deuda.
Comparar bancos no es lo mismo que comparar créditos
Una institución puede tener varios productos de financiamiento con características diferentes. Por eso, no basta con decir “este banco es mejor”. Lo que realmente debes comparar es el producto concreto que corresponde a tu operación.
Además, las condiciones pueden cambiar según el tipo de automóvil, nuevo o seminuevo, el enganche, el plazo, el perfil del solicitante y las promociones vigentes.
¿Qué papel tiene tu perfil crediticio?
Las condiciones disponibles para una persona pueden no ser idénticas a las de otra. Las instituciones pueden considerar historial crediticio, ingresos, capacidad de pago, antigüedad laboral y otros criterios internos.
Por eso, una tabla publicada en internet puede servir como punto de partida, pero no sustituye la oferta que una institución presente después de evaluar tu solicitud.
Si quieres entender qué instituciones suelen destacar por sus procesos y criterios de aprobación, puedes consultar nuestra guía específica sobre los bancos que más aprueban crédito automotriz en México.
Crédito bancario, financiera de marca y otras alternativas
El mercado mexicano no se limita a una sola modalidad de financiamiento. Puedes encontrar créditos ofrecidos por bancos, financieras relacionadas con fabricantes y otros participantes financieros.
Las condiciones pueden variar considerablemente. Una financiera vinculada a una marca puede tener promociones asociadas a determinados vehículos, mientras que un banco puede ofrecer diferentes productos dependiendo del perfil del cliente y de la unidad que se quiera financiar.
Por eso, compara el producto concreto y no solamente el nombre de la institución.
¿Qué documentos debes revisar antes de aceptar una oferta?
Antes de firmar, solicita y revisa la información contractual correspondiente. Entre otros elementos, presta atención a:
- Monto del crédito.
- Plazo.
- Periodicidad de los pagos.
- Tasa de interés.
- CAT.
- Comisiones.
- Seguros.
- Condiciones de pago anticipado.
- Consecuencias por atraso.
- Monto total o estimación del costo de la operación.
Si existe una diferencia entre lo que viste en una publicidad o simulación y lo que aparece en el contrato, pide una explicación antes de firmar.
Cómo evitar errores al comparar ofertas
No compares una mensualidad aislada
La mensualidad depende del monto financiado y del plazo. Debe analizarse junto con las demás variables.
No elijas únicamente por la tasa
La tasa no representa todos los costos. Revisa el CAT, las comisiones y el seguro.
No ignores el enganche
Un enganche diferente cambia completamente la cantidad financiada.
No supongas que la simulación es una oferta definitiva
Las condiciones finales dependen del producto y de la evaluación correspondiente.
No olvides los gastos del automóvil
El presupuesto debe incluir seguro, combustible, mantenimiento y otros gastos de uso.
Una estrategia sencilla para elegir mejor
Puedes organizar la decisión en cinco etapas.
Paso 1: Define el automóvil
Establece un rango de precio y decide si buscas un vehículo nuevo o seminuevo.
Paso 2: Define tu presupuesto
Calcula cuánto puedes destinar al vehículo sin comprometer tus obligaciones actuales.
Paso 3: Simula diferentes enganches y plazos
Prueba más de un escenario para conocer cómo cambia la mensualidad y el costo financiero.
Paso 4: Compara productos
Analiza tasa, CAT, comisiones, seguro, plazo, mensualidad y costo total.
Paso 5: Solicita la opción que tenga sentido
Una vez que hayas reducido las alternativas, revisa los requisitos y avanza hacia la solicitud correspondiente.
¿Cuándo conviene utilizar un comparador?
Un comparador puede ser especialmente útil cuando no sabes qué instituciones ofrecen productos compatibles con el vehículo y el monto que necesitas.
En lugar de visitar cada sitio por separado, puedes utilizar una plataforma de comparación para revisar diferentes alternativas y después profundizar en las condiciones de las opciones que realmente te interesen.
FinKarma, por ejemplo, presenta opciones de crédito automotriz y permite comparar variables como enganche, tasa, mensualidad y plazo. La disponibilidad y las condiciones de los productos pueden cambiar, por lo que siempre debes confirmar la información antes de contratar.
Cómo organizar las ofertas en una tabla de comparación
Una forma sencilla de evitar decisiones basadas en impresiones es colocar todas las alternativas en una misma tabla. Puedes utilizar una hoja de cálculo o una simple lista y registrar los mismos datos para cada producto.
| Dato | Opción A | Opción B | Opción C |
|---|---|---|---|
| Precio del auto | Igualar | Igualar | Igualar |
| Enganche | Registrar | Registrar | Registrar |
| Monto financiado | Registrar | Registrar | Registrar |
| Plazo | Registrar | Registrar | Registrar |
| Tasa | Registrar | Registrar | Registrar |
| CAT | Registrar | Registrar | Registrar |
| Comisiones | Registrar | Registrar | Registrar |
| Seguro | Registrar | Registrar | Registrar |
| Mensualidad | Registrar | Registrar | Registrar |
El objetivo no es crear una fórmula universal para elegir automáticamente. La tabla simplemente evita que una característica atractiva de una oferta esconda otra condición menos favorable.
Promociones de agencia: qué debes revisar
Las promociones pueden modificar la apariencia de un financiamiento. Una agencia puede anunciar una tasa especial, un bono, una comisión reducida o alguna condición relacionada con el enganche.
Antes de asumir que la promoción representa un ahorro, revisa qué condiciones debes cumplir para obtenerla y qué producto financiero está asociado. También verifica la vigencia de la promoción y las condiciones que aparecen en la documentación contractual.
Una promoción puede ser interesante, pero debe compararse contra otras ofertas utilizando las mismas variables.
¿Banco o financiera de marca?
La comparación no debería partir de la idea de que un banco siempre es mejor o que una financiera de marca siempre aprueba más. Cada producto tiene sus propias condiciones.
Los bancos pueden ofrecer diferentes productos y criterios de evaluación. Las financieras relacionadas con fabricantes pueden estructurar ofertas vinculadas a determinadas marcas o modelos. Para el comprador, lo importante es comparar el producto concreto que puede contratar.
Si quieres conocer específicamente qué instituciones suelen aparecer entre las alternativas de crédito automotriz y cómo se evalúan sus procesos, puedes consultar nuestra guía sobre los bancos que más aprueban crédito automotriz en México.
¿Qué cambia cuando se trata de un auto seminuevo?
El año y las características del vehículo pueden influir en las condiciones de financiamiento disponibles. Algunas instituciones establecen límites de antigüedad y pueden ofrecer plazos diferentes para unidades usadas.
Por eso, si estás considerando un seminuevo, solicita una simulación basada en los datos exactos del automóvil que quieres comprar. No utilices automáticamente una oferta diseñada para un vehículo nuevo como si fuera equivalente.
Qué hacer cuando dos ofertas parecen prácticamente iguales

En ocasiones, después de comparar tasa, CAT y mensualidad, dos alternativas pueden parecer muy cercanas. En ese escenario, revisa los detalles que pueden afectar tu experiencia durante la vida del crédito.
- Facilidad y canales para realizar los pagos.
- Condiciones de pago anticipado.
- Seguro y posibilidad de elegir proveedor conforme al contrato.
- Comisiones adicionales.
- Condiciones en caso de atraso.
- Documentación y proceso de contratación.
- Restricciones relacionadas con el vehículo.
No significa que uno de estos elementos sea automáticamente decisivo. Significa que, cuando el costo financiero es similar, las condiciones contractuales pueden ayudarte a distinguir entre alternativas.
¿Cuándo una simulación debe repetirse?
Conviene volver a simular cuando cambia cualquiera de las variables principales: precio del vehículo, enganche, plazo, institución, tipo de automóvil o condiciones promocionales.
También es razonable repetir el ejercicio si tus ingresos o gastos cambiaron desde la primera simulación. Una decisión financiera debe basarse en tu situación actual y no en un presupuesto que ya dejó de representar tu realidad.
Qué hacer si una oferta cambia después de la preaprobación
Una preaprobación o resultado preliminar no necesariamente significa que todas las condiciones finales ya estén cerradas. Si la institución modifica el monto, tasa, enganche, plazo, seguro o cualquier otro elemento, vuelve a calcular el escenario completo.
No compares una oferta preliminar de una institución con el contrato definitivo de otra sin revisar las diferencias. Las dos deben analizarse bajo condiciones equivalentes.
Una regla práctica: compara antes de enamorarte de la mensualidad
Cuando una agencia presenta una mensualidad atractiva, es fácil concentrarse solamente en ese número. Una estrategia más segura consiste en definir primero cuánto puedes pagar y después buscar un automóvil y un financiamiento que encajen en ese presupuesto.
De esta manera, la financiación deja de ser una herramienta para justificar un vehículo más caro y se convierte en una herramienta para estructurar una compra que puedas sostener.
Checklist para comparar antes de solicitar
- ¿Las ofertas utilizan el mismo precio del automóvil?
- ¿El enganche es comparable?
- ¿El monto financiado es equivalente?
- ¿El plazo es el mismo?
- ¿Comparé CAT además de tasa?
- ¿Revisé la comisión de apertura?
- ¿Sé cuánto cuesta el seguro?
- ¿Conozco la mensualidad real?
- ¿Conozco el costo total estimado?
- ¿Revisé las condiciones de pago anticipado?
- ¿La oferta corresponde al automóvil que realmente quiero comprar?
- ¿La mensualidad cabe cómodamente en mi presupuesto?
Si puedes responder estas preguntas, ya no estás comparando solamente anuncios: estás comparando estructuras de financiamiento.
El objetivo final de comparar
Comparar no significa retrasar indefinidamente la compra ni buscar una oferta perfecta. Significa reducir la probabilidad de elegir un crédito únicamente porque una cifra inicial parece atractiva.
Cuando tienes claros el monto que necesitas, el enganche que puedes aportar, el plazo que soporta tu presupuesto y el costo que estás dispuesto a asumir, puedes utilizar herramientas de comparación para localizar alternativas y avanzar con mayor información.
Preguntas frecuentes
¿Cuál es el mejor crédito automotriz en México?
No existe una respuesta única. El producto adecuado depende del vehículo, monto, enganche, plazo, perfil crediticio y condiciones ofrecidas en el momento de la solicitud.
¿Debo elegir el crédito con menor tasa?
No necesariamente. La tasa es un elemento importante, pero debes comparar también el CAT, las comisiones, el seguro y el costo total.
¿Una mensualidad más baja significa que pagaré menos?
No. Una mensualidad puede ser menor porque el plazo es más largo. Revisa cuánto terminarás pagando durante toda la operación.
¿Es mejor financiar un auto nuevo o seminuevo?
Depende de tu presupuesto y de las condiciones disponibles. Un seminuevo puede tener un precio menor, pero las condiciones de financiamiento pueden variar según la antigüedad y la institución.
¿Puedo comparar ofertas aunque todavía no tenga un auto elegido?
Sí. Puedes utilizar un rango de precio y diferentes escenarios para conocer qué nivel de financiamiento encaja con tu presupuesto. Después puedes repetir la comparación con los datos exactos del vehículo.
El siguiente paso es comparar tu escenario
Después de entender qué debes revisar, el paso práctico es conocer las opciones disponibles para tu situación. Una plataforma de comparación puede ayudarte a explorar productos y revisar diferentes combinaciones antes de tomar una decisión.
Al hacer clic serás redirigido a otro sitio web.
Aviso legal: Este sitio web es de carácter informativo y no otorga ni garantiza la aprobación de créditos automotrices. Las condiciones finales dependen exclusivamente de cada institución financiera. Verifica las condiciones vigentes antes de contratar.