Modificar un automóvil puede significar instalar un sistema de audio completo, cambiar los rines, agregar accesorios, realizar adaptaciones en la carrocería o incluso modificar elementos que alteran la configuración original del vehículo.
El problema aparece cuando llega el momento de utilizar el seguro.
Muchos propietarios piensan que, porque una modificación está instalada físicamente en el automóvil, queda automáticamente incluida en la póliza.
No necesariamente.
CONDUSEF identifica adaptaciones, conversiones y equipo especial, así como rines, estéreo y bocinas, entre las coberturas adicionales que pueden ofrecer las instituciones de seguros. También recomienda comparar no solamente el precio, sino las coberturas, sumas aseguradas, deducibles y servicios adicionales.
Las propias aseguradoras muestran que estas coberturas suelen tener condiciones específicas.
GNP, por ejemplo, indica actualmente que si el vehículo cuenta con adaptaciones o equipo especial debe solicitarse la cobertura correspondiente y presentar las facturas que acrediten esas modificaciones.
Quálitas, en sus condiciones vigentes para automóviles de uso personal de junio de 2026, mantiene una cobertura específica de Equipo Especial y otra de Adaptaciones y Conversiones, con reglas sobre los bienes amparados, documentación, suma asegurada y depreciación.
Por eso, cuando un automóvil deja de ser completamente original, la pregunta correcta no es:
“¿Tengo seguro?”
Sino:
“¿Mi póliza identifica y protege todo lo que realmente tiene mi automóvil?”
Contenido del artículo
¿Qué se considera equipo especial en un seguro de auto?
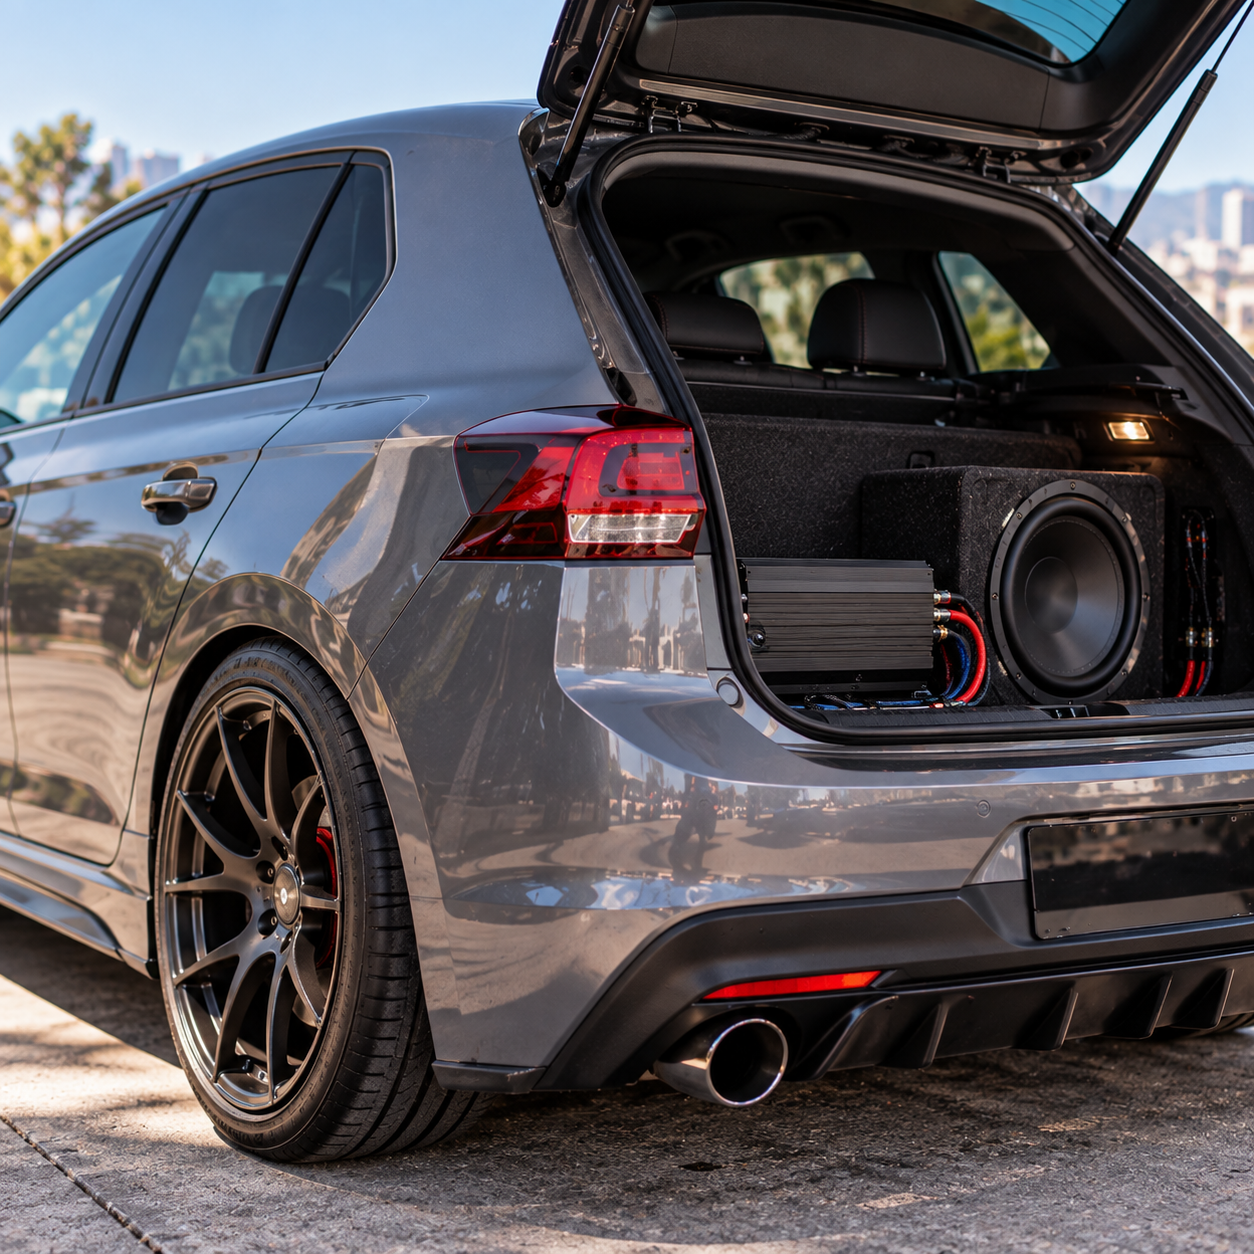
El concepto puede variar según la aseguradora y el producto, pero existe una idea común:
es un elemento agregado al vehículo que no formaba parte de la configuración original comercializada por el fabricante.
CONDUSEF utiliza como ejemplos el equipo especial, adaptaciones, conversiones, rines, estéreo y bocinas.
En documentación de productos de Quálitas se define el equipo especial como una parte, accesorio o rótulo instalado a petición del comprador o propietario y añadido a los componentes con los que el fabricante configura originalmente el modelo.
Eso puede incluir, dependiendo de la póliza:
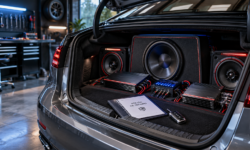
- sistema de audio aftermarket;
- amplificadores;
- subwoofers;
- bocinas;
- rines;
- determinados accesorios;
- elementos de personalización;
- ciertas adaptaciones;
- conversiones de carrocería o estructura.
Pero existe una distinción importante:
equipo especial no es necesariamente lo mismo que adaptación o conversión.
La clasificación exacta debe comprobarse en la póliza.
¿Cuál es la diferencia entre equipo especial, adaptación y conversión?
Los tres conceptos suelen aparecer juntos porque todos se refieren a elementos que modifican o complementan la configuración original del vehículo.
Pero no significan necesariamente lo mismo.
Equipo especial
Normalmente se refiere a accesorios o componentes agregados al vehículo a petición del propietario.
Un sistema de audio aftermarket es un buen ejemplo.
Una unidad original instalada por el fabricante forma parte del vehículo asegurado según la configuración de origen.
Un sistema instalado posteriormente puede entrar en la categoría de equipo especial.
CONDUSEF menciona expresamente estéreo y bocinas como ejemplos de elementos que pueden asegurarse mediante coberturas adicionales.
Adaptaciones
Son modificaciones que pueden alterar determinados elementos del vehículo para una necesidad concreta.
Conversiones
Pueden implicar cambios de mayor alcance en carrocería, estructura, mecanismos o funcionamiento.
La documentación técnica de CONDUSEF utiliza precisamente estos conceptos para describir modificaciones, reforzamientos y adiciones que pueden alterar el diseño o funcionamiento original del vehículo.
No necesitas determinar jurídicamente la clasificación por tu cuenta.
Lo importante es describir exactamente lo que tiene el automóvil a la aseguradora y dejar que la documentación contractual determine cómo se clasifica.
¿Un auto modificado queda cubierto automáticamente por una cobertura amplia?
No debes asumirlo.
Una cobertura amplia protege una serie de riesgos determinados por la póliza, pero eso no significa que cualquier modificación instalada posteriormente quede automáticamente incluida.
CONDUSEF señala que las adaptaciones, conversiones y equipo especial son coberturas adicionales y recomienda revisar las condiciones, sumas aseguradas y deducibles.
GNP también lo expresa de manera concreta en su información actual para seguros de autos: si el vehículo tiene adaptaciones o equipo especial, el usuario debe solicitar esa cobertura y presentar las facturas correspondientes.
Esto produce una regla práctica:
“Cobertura amplia” y “cobertura del equipo especial” no deben tratarse como sinónimos.
Puede haber una póliza amplia para el automóvil y, además, una cobertura específica para los elementos instalados después.
¿El sistema de audio del auto puede asegurarse?
Sí, dependiendo del producto.
Este es uno de los casos más relevantes para un automóvil modificado.
CONDUSEF menciona explícitamente estéreo y bocinas entre los elementos que pueden incluirse mediante coberturas adicionales.
También existen productos registrados en los que la cobertura de adaptaciones, conversiones y equipo especial incluye daños materiales y robo total de los accesorios, equipo adicional u otras modificaciones realizadas al vehículo, de acuerdo con las condiciones del producto.
Pero no debes interpretar esto como:
“todo equipo de audio está asegurado.”
La cobertura depende de lo que haya sido contratado.
Un sistema puede incluir:
- estéreo;
- procesador DSP;
- amplificador;
- subwoofer;
- bocinas;
- cableado específico;
- caja acústica;
- accesorios.
Por eso es importante declarar correctamente los componentes y su valor.
¿Por qué una factura puede ser tan importante?
Porque la aseguradora necesita tener una referencia sobre la existencia, propiedad y valor del equipo.
GNP establece actualmente que las adaptaciones y equipo especial deben estar respaldados por las facturas correspondientes para solicitar esa protección.
En condiciones de Quálitas también se establece que la cobertura de equipo especial requiere las facturas correspondientes y que determinados bienes deben quedar identificados dentro de la documentación de la póliza.
Esto tiene una consecuencia práctica importante para quien instala audio por etapas.
Guarda:
- factura del amplificador;
- factura del subwoofer;
- factura de las bocinas;
- factura del procesador;
- factura de la unidad principal;
- factura de los rines;
- facturas de adaptaciones;
- comprobantes de instalación cuando existan.
Y no olvides algo:
una fotografía del equipo ayuda a demostrar que existe, pero no necesariamente sustituye la documentación de propiedad y valor que exija la póliza.
¿Qué pasa si compraste el equipo usado?
Aquí debes ser especialmente cuidadoso.
Una póliza puede exigir factura, comprobante de propiedad u otra documentación específica.
No es correcto afirmar que una factura de segunda mano siempre será aceptada.
Tampoco significa que un equipo comprado usado sea imposible de asegurar.
Significa que debes consultar antes de contratar y comprobar cuáles documentos acepta la aseguradora.
En determinados productos pueden existir requisitos adicionales para bienes de procedencia extranjera.
Por ejemplo, las condiciones de Quálitas consultadas establecen exclusiones para equipo especial que no cuente con factura o documentación fiscal adecuada y, en el caso de bienes de procedencia extranjera, contemplan requisitos de comprobación de propiedad y documentación de importación.
Por eso, conservar la trazabilidad del equipo puede ser tan importante como conservar el propio componente.
¿Cómo se determina cuánto vale el equipo especial?
Esta es otra parte que suele generar expectativas equivocadas.
No debes asumir que el seguro siempre pagará exactamente lo que gastaste.
Dependiendo del producto, puede existir una suma asegurada específica, un valor convenido, un avalúo y/o depreciación.
GNP señala que la suma correspondiente a adaptaciones y equipo especial debe sustentarse mediante avalúo o factura.
En sus condiciones generales, GNP también establece para esta cobertura que el límite máximo de responsabilidad se contrata como suma asegurada convenida y que su valor debe sustentarse mediante avalúo o factura. En caso de daño, la indemnización puede considerar el desgaste por uso.
Quálitas igualmente contempla suma asegurada y reglas de depreciación para esta cobertura en su documentación.
Por eso, debes distinguir entre:
lo que pagaste
y
el valor indemnizable previsto por la póliza.
No necesariamente son iguales.
¿La aseguradora puede aplicar depreciación al equipo especial?
Sí, dependiendo de la póliza.
No existe una única regla universal para todas las aseguradoras.
Como ejemplo, Quálitas publica actualmente criterios específicos de depreciación para diferentes categorías. En la documentación disponible para automóviles personales, señala porcentajes diferentes para equipo electrónico, accesorios fijos y adaptaciones.
Esto demuestra por qué una frase como:
“Mi amplificador costó $20,000, entonces el seguro me pagará $20,000”
puede ser incorrecta.
El resultado depende de la suma asegurada, condiciones, depreciación, deducible, tipo de siniestro y demás reglas aplicables.
Antes de firmar, pregunta:
¿Cómo se calcularía la indemnización de mi equipo especial si sufriera un siniestro dentro de un año?
La respuesta concreta debe estar respaldada por la póliza.
¿Qué pasa si el equipo se daña pero el auto no tiene daños importantes?
Depende de la cobertura contratada.
En productos de este tipo, la cobertura puede contemplar daños materiales al equipo especial cuando el riesgo correspondiente también esté cubierto para el vehículo.
GNP establece que la cobertura de adaptaciones, conversiones y equipo especial puede cubrir daños materiales sufridos por estos elementos a consecuencia de los riesgos cubiertos por daños materiales del vehículo.
Quálitas mantiene una lógica similar en su cobertura de equipo especial: los daños materiales del equipo se vinculan con los riesgos amparados por la cobertura de daños materiales.
Esto es importante para un sistema de audio.
Un amplificador dañado porque el automóvil sufrió un accidente puede tratarse de manera distinta a un amplificador que simplemente dejó de funcionar por una falla interna.
El seguro no es una garantía de funcionamiento del componente.
¿Qué pasa si roban el sistema de audio?
Aquí la situación puede ser diferente.
No debe confundirse:
robo total del vehículo
con
robo parcial de un equipo instalado.
Las coberturas pueden tratar estos eventos de manera diferente.
CONDUSEF señala que las coberturas de adaptaciones, conversiones y equipo especial pueden estar vinculadas a daños materiales y robo total, dependiendo del producto.
GNP describe una cobertura de adaptaciones, conversiones y equipo especial que contempla el robo, daño o pérdida del equipo en determinadas circunstancias relacionadas con robo total y riesgos cubiertos.
Por otro lado, las condiciones generales de seguros pueden definir por separado qué se entiende por robo parcial de componentes y qué piezas están cubiertas.
Por eso, no debes asumir:
“si me roban el amplificador, el seguro siempre lo paga”.
Pregunta exactamente:
¿Qué ocurre si roban solamente el amplificador?
¿Qué ocurre si roban todo el automóvil?
¿Qué ocurre si dañan el sistema pero no se llevan el equipo?
Son escenarios diferentes.
¿Qué pasa con los rines aftermarket?
Los rines son otro ejemplo clásico.
CONDUSEF los menciona expresamente entre los elementos que pueden formar parte de coberturas adicionales.
Al igual que ocurre con el audio, debes conocer:
- si están declarados;
- qué suma asegurada tienen;
- qué riesgos cubre la póliza;
- qué deducible aplica;
- cómo se determina su valor;
- qué documentación se exige.
No es suficiente que los rines estén físicamente montados.
¿Y si instalaste una suspensión modificada?
Aquí el problema puede ser más complejo.
Una suspensión diferente puede considerarse un equipo, adaptación o modificación dependiendo del producto.
Además, puede afectar las condiciones de suscripción o evaluación del riesgo.
Por eso, antes de instalar modificaciones que cambien sustancialmente el vehículo, es recomendable consultar con la aseguradora y no esperar a tener un siniestro para informar de ellas.
Esto es especialmente importante cuando la modificación afecta:
- altura;
- estructura;
- capacidad de carga;
- sistema de frenado;
- dirección;
- dimensiones;
- uso del vehículo.
La clasificación concreta depende del producto y de la aseguradora.
¿Qué pasa con un auto con modificaciones estéticas?
No toda modificación tiene el mismo impacto.
Puede tratarse de:
- alerón;
- faldones;
- spoiler;
- iluminación;
- wrap o vinil;
- defensas;
- estribos;
- accesorios exteriores;
- racks;
- elementos interiores.
Algunas pólizas contemplan determinadas adaptaciones y conversiones.
Por ejemplo, documentación oficial de CONDUSEF enumera modificaciones de carrocería, estructura, mecanismos y aparatos dentro del concepto de adaptaciones y conversiones.
Pero no debes utilizar esa lista como un catálogo universal de lo que cualquier aseguradora aceptará.
La pregunta debe ser:
“¿Cómo clasifica mi aseguradora esta modificación y qué documentación necesita?”
¿Qué pasa con un vehículo blindado?
El blindaje es un caso especialmente sensible porque modifica sustancialmente el vehículo.
No debería tratarse como si fuera simplemente instalar una bocina nueva.
Puede involucrar:
- aumento de peso;
- modificaciones estructurales;
- cambios en suspensión;
- alteraciones de cristales;
- cambios en componentes de seguridad;
- una valoración diferente del vehículo.
Si un vehículo blindado está asegurado bajo condiciones específicas, el blindaje y su valor deben quedar correctamente reflejados en la documentación contractual.
La información de CONDUSEF sobre adaptaciones y conversiones incluye precisamente el blindaje como ejemplo de modificación del vehículo.
En estos casos, la valoración y documentación son todavía más importantes.
¿Qué pasa si modificaste el auto después de contratar el seguro?
Aquí aparece uno de los mayores puntos de riesgo.
Imagina que contrataste una póliza en enero con un automóvil completamente original.
En junio instalas:
- un sistema de audio de $45,000;
- rines de $25,000;
- una suspensión de $15,000.
La póliza original puede no reflejar esos elementos.
No deberías asumir que simplemente porque continúas pagando el mismo seguro todo quedó automáticamente incluido.
Lo prudente es contactar a la aseguradora o agente antes de asumir que la nueva configuración está cubierta.
GNP, por ejemplo, indica que las adaptaciones y equipo especial deben incluirse mediante la cobertura correspondiente y respaldarse con factura.
Además, CONDUSEF explica que los endosos pueden utilizarse para realizar modificaciones, adiciones o aclaraciones en una póliza y pone como ejemplo precisamente la protección del equipo de sonido.
Por eso, dependiendo del producto, la actualización puede requerir un endoso u otra modificación formal de la póliza.
¿Qué es un endoso y por qué puede ser importante?
Un endoso es un documento que permite modificar, agregar o aclarar determinadas condiciones de una póliza.
CONDUSEF explica que puede utilizarse, entre otras cosas, para incorporar protección para el equipo de sonido del automóvil.
Para un vehículo modificado, esto puede ser especialmente útil.
Supongamos que después de contratar la póliza instalas un sistema de audio.
En lugar de asumir que la póliza original sigue representando exactamente el vehículo actual, puedes consultar si corresponde modificarla formalmente.
La regla práctica es:
la documentación de la póliza debe representar el vehículo real que tienes hoy.
¿Qué pasa si no declaraste una modificación?
No existe una única consecuencia que pueda aplicarse a todos los contratos.
Puede depender:
- de la modificación;
- del producto;
- de cómo quedó redactada la póliza;
- de las exclusiones;
- de la causa del siniestro;
- de la documentación;
- de la aseguradora.
Por eso no sería correcto decir simplemente:
“la aseguradora rechazará el siniestro”.
Tampoco sería correcto afirmar lo contrario.
Lo que sí puede decirse es que no declarar una modificación aumenta la posibilidad de que exista una discrepancia entre lo que realmente tiene el vehículo y lo que figura en la póliza.
Si la modificación es relevante, lo más seguro desde el punto de vista documental es comunicarla y solicitar instrucciones por escrito.
¿La modificación puede afectar el costo del seguro?
Sí puede hacerlo.
Las coberturas adicionales pueden aumentar la prima.
CONDUSEF señala expresamente que las coberturas adicionales —incluyendo adaptaciones, conversiones y equipo especial— pueden aumentar el monto de la prima.
Esto tiene sentido.
Asegurar un vehículo original y asegurar un vehículo que incorpora $100,000 adicionales en equipo no representa necesariamente el mismo riesgo económico.
Por eso, no debería sorprenderte que una modificación cambie la cotización.
La diferencia importante es saber qué estás pagando a cambio de ese incremento.
¿Cómo calcular cuánto seguro necesita un sistema de audio?
Puedes empezar haciendo un inventario.
Por ejemplo:
| Componente | Valor documentado |
|---|---|
| Unidad principal | $8,000 |
| DSP | $7,000 |
| Amplificador | $15,000 |
| Subwoofer | $8,000 |
| Bocinas | $12,000 |
| Caja | $5,000 |
| Accesorios | $3,000 |
| Total | $58,000 |
Este total no significa automáticamente que debas contratar exactamente $58,000 de suma asegurada.
La aseguradora puede aplicar:
- límites;
- avalúo;
- depreciación;
- deducibles;
- restricciones del producto.
La finalidad del inventario es otra:
saber cuánto equipo tienes y poder discutir con precisión qué cantidad deseas asegurar.
GNP establece que la suma asegurada debe sustentarse mediante avalúo o factura, y Quálitas establece reglas específicas sobre aceptación, documentación y depreciación en su producto.
[IMAGEN 2]
¿Debes asegurar también el costo de instalación?
Depende de cómo esté estructurada la cobertura.
No todos los productos consideran por separado la mano de obra de instalación.
Por eso no conviene sumar automáticamente:
equipo + instalación = suma asegurada
sin consultar.
La documentación puede valorar el equipo, la adaptación o conversión según reglas específicas.
Si realizaste una instalación profesional costosa, conserva también:
- factura del instalador;
- descripción del trabajo;
- fotografías;
- especificaciones;
- comprobantes de materiales.
Estos documentos pueden ayudar a demostrar qué se hizo, aunque su reconocimiento en una indemnización dependerá de la póliza.
¿Las modificaciones pueden afectar el seguro si también cambian el uso del vehículo?
Sí, y este es un punto diferente al simple equipo especial.
No es lo mismo:
instalar un sistema de audio
que:
modificar el automóvil para utilizarlo en una actividad diferente.
Por ejemplo:
- transporte de mercancías;
- reparto;
- enseñanza de manejo;
- eventos;
- competencia;
- remolque;
- actividades comerciales.
CONDUSEF ha explicado que algunas pólizas utilizan convenios específicos cuando el automóvil se destina a un uso diferente al indicado originalmente.
GNP también advierte actualmente que el uso del vehículo debe declararse correctamente al contratar para evitar problemas con la protección en caso de siniestro.
Por eso, una modificación puede afectar no solamente qué tiene el automóvil, sino también para qué se utiliza.
¿Qué pasa con las modificaciones hechas por un taller?
Aquí conviene conservar toda la documentación.
Si el taller instaló:
- audio;
- suspensión;
- rines;
- iluminación;
- adaptación de carrocería;
pide una factura o comprobante detallado.
Evita que el documento simplemente diga:
“Servicio automotriz — $50,000”
cuando en realidad gastaste $20,000 en un amplificador, $15,000 en bocinas y $15,000 en instalación.
Un comprobante detallado facilita mucho más la identificación de lo que realmente se incorporó al vehículo.
¿Qué debes fotografiar después de modificar el auto?
Una buena práctica es crear un pequeño expediente.
Toma fotografías:
del automóvil completo
de cada componente
de números de serie visibles
de la instalación
del interior de la cajuela
del sistema de audio
de los rines
de las adaptaciones exteriores
de cualquier modificación estructural relevante
No necesitas publicar esas imágenes ni enviarlas automáticamente a nadie.
Son principalmente un registro documental.
En caso de siniestro, también pueden ayudar a reconstruir cómo estaba configurado el automóvil antes del evento.
¿Qué pasa si tienes un sistema de audio muy caro?
Cuanto mayor sea la inversión, menos razonable es depender de una suposición.
Supongamos:
Valor del automóvil: $350,000
Sistema de audio: $120,000
En ese escenario, el equipo representa una parte considerable del valor económico del vehículo.
No conviene asumir que el sistema está incluido automáticamente.
Además de solicitar la cobertura correspondiente, pregunta por:
- límite máximo;
- depreciación;
- deducible;
- robo total;
- robo parcial;
- daños materiales;
- documentación;
- forma de indemnización.
CONDUSEF recomienda comparar precisamente estos aspectos y no solamente el precio de la póliza.
En un proyecto de audio costoso, el seguro debería formar parte de la planificación desde el momento en que compras los componentes.
¿Y si el sistema de audio está instalado de manera permanente?
Puede facilitar la clasificación como equipo instalado en el vehículo, pero no significa que la cobertura sea automática.
La diferencia importante no es solamente si está atornillado.
Es:
cómo está documentado, cómo está asegurado y qué riesgos cubre la póliza.
Por ejemplo, un amplificador montado en un rack personalizado, con cableado profesional y una caja diseñada específicamente para el automóvil puede tener un valor considerable.
Pero ese valor debe quedar adecuadamente documentado.
¿Qué pasa si el vehículo es declarado pérdida total?
Aquí debes analizar dos cosas por separado:
el vehículo
y
el equipo especial.
Una póliza puede determinar la indemnización del automóvil mediante una modalidad específica de valor y, además, aplicar las reglas correspondientes al equipo especial.
GNP establece una cobertura separada para adaptaciones, conversiones y equipo especial, con una suma asegurada propia.
Esto es importante porque no debes interpretar:
“mi auto vale $350,000 y el sistema cuesta $80,000, entonces el seguro necesariamente me pagará $430,000.”
No funciona necesariamente así.
El contrato determina cómo se indemnizan el vehículo y los elementos adicionales.
¿Qué pasa si el auto está financiado?
Aquí la situación requiere todavía más atención.
Si el automóvil está financiado, normalmente existe una institución financiera con interés sobre el vehículo.
En un escenario de pérdida total o robo total, el tratamiento del vehículo financiado puede involucrar al beneficiario preferente y al saldo del crédito.
Nuestro artículo:
“Accidente con auto financiado: qué hacer paso a paso”
explica con más detalle qué ocurre con la indemnización y el saldo insoluto.
Enlace interno sugerido: [Accidente con auto financiado: qué hacer paso a paso]
Para un automóvil modificado, además, hay que añadir otra pregunta:
¿la indemnización del equipo especial también está correctamente documentada?
No conviene descubrir después de una pérdida total que el automóvil estaba asegurado, pero el sistema de audio de $80,000 nunca fue incorporado correctamente a la póliza.
¿Qué debes hacer antes de modificar un auto que ya está asegurado?
Una secuencia sencilla puede evitar muchos problemas.
Primero: identifica la modificación
¿Qué vas a instalar?
Segundo: calcula su valor
¿Cuánto cuesta el equipo o adaptación?
Tercero: guarda la documentación
Factura, avalúo y comprobantes.
Cuarto: consulta a la aseguradora
Pregunta si requiere una cobertura adicional o endoso.
Quinto: confirma la nueva póliza
No te quedes solamente con una conversación telefónica.
Sexto: revisa la suma asegurada
Comprueba que el valor documentado sea coherente con lo que quieres proteger.
Séptimo: guarda copia de todo
Póliza, endoso, factura, avalúo y comprobantes.
Así, la modificación deja de ser simplemente un accesorio instalado en el auto y pasa a estar correctamente documentada.
¿Qué preguntas debes hacerle al agente o aseguradora?
No preguntes simplemente:
“¿Me cubre el audio?”
La respuesta puede ser demasiado ambigua.
Pregunta mejor:
¿Mi sistema de audio entra como equipo especial?
¿Debo contratar una cobertura adicional?
¿Qué componentes puedo declarar?
¿Necesitan factura de cada componente?
¿Aceptan equipo comprado usado?
¿Qué documentos piden para equipo de procedencia extranjera?
¿Cuál será la suma asegurada?
¿Existe depreciación?
¿Qué deducible aplica?
¿Cubre daños materiales?
¿Cubre robo total?
¿Cubre robo parcial del equipo?
¿La caja acústica y la instalación forman parte del valor asegurado?
¿Necesito un endoso?
¿Qué pasa si posteriormente agrego otro amplificador o subwoofer?
Y la pregunta más importante:
¿Dónde aparece todo esto en mi póliza?
La última pregunta transforma una conversación comercial en una comprobación documental.
¿Qué documentos debería tener un propietario de un auto modificado?
Puedes crear una carpeta física o digital con:
Póliza vigente
Endosos
Facturas
Avalúos
Fotografías
Comprobantes de instalación
Números de serie
Manuales de componentes
Recibos de pago
Documentos de importación cuando correspondan
Presupuesto detallado de modificaciones
En las condiciones consultadas de Quálitas, la documentación de propiedad y factura aparece como requisito para determinadas coberturas de equipo especial.
GNP también solicita factura para respaldar adaptaciones y equipo especial.
Guardar todo junto puede ahorrarte bastante trabajo si algún día necesitas demostrar qué tenía instalado el automóvil.
¿Cuándo conviene actualizar la póliza?
No existe razón para esperar a la renovación anual si acabas de hacer una modificación importante.
Si instalaste un sistema de audio de alto valor, cambiaste los rines o realizaste una adaptación relevante, consulta inmediatamente con la aseguradora.
El objetivo no es pagar por una cobertura que no necesitas.
Es evitar pasar meses con una configuración de vehículo que no coincide con la documentación del seguro.
CONDUSEF explica que las modificaciones, adiciones y aclaraciones pueden formalizarse mediante endosos, según corresponda.
¿Cómo saber si tu póliza realmente protege las modificaciones?
Haz esta prueba.
Toma tu automóvil tal como está hoy.
Después abre la póliza.
Ahora pregunta:
¿Puedo identificar en el documento cada modificación importante que he realizado?
Por ejemplo:
- auto original;
- rines;
- sistema de audio;
- suspensión;
- accesorios;
- adaptaciones;
- conversiones.
Si la respuesta es no, no significa automáticamente que no exista cobertura.
Pero sí significa que debes comprobarlo antes de necesitarla.
Busca:
- cobertura;
- suma asegurada;
- descripción del bien;
- endoso;
- deducible;
- condiciones;
- exclusiones.
Quálitas, por ejemplo, establece que la descripción de los bienes asegurados y la suma asegurada deben formar parte de la documentación correspondiente a determinadas coberturas.
¿Qué errores son más comunes con autos modificados?
Pensar que “cobertura amplia” cubre todo
No necesariamente.
No declarar el equipo nuevo
El vehículo cambia, pero la póliza queda igual.
No guardar facturas
Después puede ser difícil demostrar propiedad y valor.
Asegurar solamente el automóvil
Y olvidar todo lo que tiene instalado.
No revisar depreciación
El valor pagado originalmente puede no ser igual al valor indemnizable.
Confundir robo total con robo parcial
Son eventos que pueden tener tratamientos diferentes.
Utilizar la modificación sin informar un cambio de uso
Una modificación y el uso del vehículo son cuestiones diferentes, pero ambas pueden afectar las condiciones del seguro.
No documentar el sistema de audio
Especialmente cuando el equipo se instala por etapas.
Confiar exclusivamente en lo que dijo el vendedor
La póliza y sus endosos son los documentos que deben revisarse.
Modificar el auto después de contratar y nunca actualizar la póliza
Es uno de los errores más fáciles de evitar.
Checklist: seguro para un auto modificado
Antes de modificar
¿Sé exactamente qué voy a instalar?
¿Conozco el valor de cada componente?
¿La aseguradora acepta este tipo de modificación?
¿Necesito una cobertura adicional?
Durante la instalación
¿Tengo factura de los componentes?
¿Tengo factura del instalador?
¿Guardé números de serie?
¿Tomé fotografías?
Después de instalar
¿Informé a la aseguradora?
¿Necesito un endoso?
¿La modificación aparece en la documentación?
¿Existe una suma asegurada específica?
¿Conozco el deducible?
¿Existe depreciación?
Para el equipo de audio
¿Están declarados amplificadores?
¿Subwoofers?
¿Bocinas?
¿DSP?
¿Unidad principal?
¿Caja personalizada?
En caso de siniestro
¿Sé qué cobertura corresponde?
¿Tengo las facturas?
¿Tengo fotografías anteriores al siniestro?
¿Conozco la suma asegurada?
¿Sé qué deducible aplica?
¿El vehículo está financiado?
¿Existe beneficiario preferente?
Preguntas frecuentes sobre seguros para autos modificados
¿Un auto modificado puede tener seguro?
Sí. Existen productos que contemplan coberturas adicionales para adaptaciones, conversiones y equipo especial. La disponibilidad y condiciones dependen de la aseguradora y del vehículo. CONDUSEF identifica estas coberturas entre las opciones adicionales de los seguros de auto.
¿Mi seguro de cobertura amplia cubre automáticamente las modificaciones?
No debes asumirlo. Las adaptaciones, conversiones y equipo especial pueden requerir una cobertura específica o condiciones adicionales. GNP, por ejemplo, indica que debe solicitarse la cobertura correspondiente para incluir estas modificaciones.
¿El equipo de audio del auto puede asegurarse?
Sí, dependiendo de la póliza. CONDUSEF menciona específicamente estéreo y bocinas entre los elementos que pueden protegerse mediante coberturas adicionales.
¿Puedo asegurar un amplificador y un subwoofer?
Puede ser posible mediante la cobertura de equipo especial, siempre que el producto contratado contemple esos bienes y se cumplan sus requisitos. Algunos productos registrados describen específicamente el equipo adicional y las modificaciones como bienes que pueden quedar amparados.
¿Necesito factura para asegurar equipo especial?
Puede ser un requisito. GNP actualmente solicita las facturas correspondientes para respaldar adaptaciones y equipo especial, mientras que determinadas condiciones de Quálitas también exigen documentación de propiedad y factura.
¿La factura garantiza que me pagarán ese valor?
No necesariamente. La factura puede servir para sustentar la suma asegurada, pero la indemnización puede depender de depreciación, avalúo, deducibles, límites y demás condiciones de la póliza. GNP y Quálitas contemplan mecanismos específicos de valoración para estas coberturas.
¿Qué pasa si compré el equipo usado?
Debes consultar qué documentación acepta la aseguradora. No todos los productos tienen los mismos requisitos para acreditar propiedad y valor. En determinados productos pueden existir exigencias adicionales para bienes importados.
¿Los rines modificados están cubiertos?
Pueden asegurarse mediante coberturas adicionales de acuerdo con el producto contratado. CONDUSEF menciona específicamente los rines entre los elementos que pueden contemplarse.
¿Las modificaciones estéticas también deben declararse?
Depende del tipo de modificación y de la póliza. Cuando la modificación tenga un valor relevante o altere la configuración del vehículo, conviene comunicarla y confirmar su tratamiento contractual.
¿Qué ocurre si instalé el equipo después de contratar el seguro?
Debes consultar a la aseguradora. Puede ser necesario agregar la cobertura correspondiente o realizar un endoso. CONDUSEF explica que los endosos pueden utilizarse para modificar o adicionar condiciones de una póliza, incluyendo la protección del equipo de sonido.
¿Puede aumentar el precio del seguro después de declarar las modificaciones?
Sí. CONDUSEF señala que las coberturas adicionales pueden aumentar la prima.
¿Qué pasa si roban solamente el amplificador?
No debes asumir que está cubierto de la misma manera que el robo total del automóvil. La cobertura de robo parcial, robo total y equipo especial puede tener reglas diferentes. Revisa específicamente qué escenario contempla tu póliza.
¿Qué pasa si el auto tiene audio, rines y suspensión modificada?
Lo ideal es declarar cada modificación relevante y verificar cómo la clasifica la aseguradora. No necesariamente todas entran en la misma cobertura ni tienen el mismo tratamiento de valoración.
¿Una modificación puede cambiar las condiciones del seguro?
Sí puede hacerlo, particularmente cuando modifica considerablemente el vehículo o su uso. Por eso es importante informar cambios relevantes y comprobar las condiciones antes de un siniestro. GNP también señala la importancia de declarar correctamente el uso del vehículo.
¿Qué pasa si el auto modificado está financiado?
La parte del vehículo relacionada con el financiamiento puede involucrar al beneficiario preferente y al saldo del crédito. Las modificaciones tienen además su propia cuestión de cobertura y valoración. Conviene revisar conjuntamente póliza, cobertura de equipo especial y contrato de financiamiento.
¿Conviene asegurar el equipo de audio si vale mucho dinero?
La decisión depende de su valor y del riesgo que estés dispuesto a asumir, pero si representa una inversión importante, tiene sentido al menos conocer exactamente si está cubierto, bajo qué límite y con qué deducible antes de decidir cuánto riesgo asumir personalmente.
Conclusión
Un automóvil modificado no deja de ser asegurable simplemente porque ya no salió de fábrica con la configuración actual.
El problema es otro:
la póliza tiene que reflejar correctamente lo que estás intentando proteger.
Un sistema de audio, unos rines, una adaptación de carrocería o una conversión pueden representar una inversión considerable. CONDUSEF reconoce precisamente este tipo de elementos dentro de las coberturas adicionales que pueden ofrecer las aseguradoras.
Pero la protección no debería basarse en una suposición.
GNP actualmente exige solicitar la cobertura correspondiente y respaldar las adaptaciones y equipo especial con facturas. Quálitas también mantiene una cobertura específica y reglas de documentación, suma asegurada y depreciación en sus condiciones vigentes.
Por eso, antes de modificar un automóvil, piensa en el seguro como parte del proyecto.
Compra el componente.
Conserva la factura.
Documenta la instalación.
Fotografía el automóvil.
Comunica la modificación.
Confirma la cobertura.
Revisa la suma asegurada y el deducible.
Y, sobre todo, busca que todo quede respaldado en la documentación contractual.
Porque después de gastar $50,000, $100,000 o más en personalizar un automóvil, el peor momento para descubrir cómo funciona realmente su cobertura es después de que ocurre el siniestro.