
Tener un seguro de auto no significa automáticamente que estés protegido ante cualquier accidente, robo o daño. La diferencia está en qué riesgos cubre la póliza, hasta qué monto y bajo qué condiciones.
En términos generales, las opciones pueden ir desde una cobertura de responsabilidad civil enfocada en los daños que causes a terceros hasta una cobertura amplia que agregue protección para el propio vehículo y otros servicios. Pero los paquetes no son idénticos entre aseguradoras, así que comparar solamente el precio puede dejar fuera información importante. La propia CONDUSEF recomienda revisar coberturas, exclusiones, sumas aseguradas, deducibles y servicios adicionales antes de contratar.
Además, existe un punto que no conviene pasar por alto: la responsabilidad civil es obligatoria para los vehículos que circulan por vías, caminos, carreteras y puentes federales. La legislación federal establece que el seguro debe garantizar los daños que puedan ocasionarse a terceros en sus bienes y personas.
La pregunta, entonces, no debería ser solamente cuánto cuesta el seguro, sino:
¿Qué tendría que pagar de mi bolsillo si mañana tengo un accidente, me roban el auto o mi vehículo resulta dañado por un fenómeno natural?
Este es el punto de partida para analizar una póliza.
Contenido del artículo
¿Qué significa realmente tener cobertura en un seguro de auto?
Una cobertura define un riesgo que la aseguradora acepta proteger bajo las condiciones establecidas en el contrato.
Por eso, dos seguros pueden anunciarse como “amplios” y aun así presentar diferencias importantes en:
- riesgos cubiertos;
- sumas aseguradas;
- deducibles;
- límites de responsabilidad;
- servicios incluidos;
- exclusiones;
- condiciones para utilizar determinadas coberturas.
La carátula de la póliza es uno de los documentos que debes revisar porque ahí aparecen, entre otros datos, el vehículo asegurado, las coberturas contratadas, las sumas aseguradas, los deducibles, la prima, la vigencia y la forma de pago. Las condiciones generales explican con mayor detalle qué está cubierto y qué queda excluido.
Por eso, cuando alguien pregunta cuál es la “mejor” cobertura, en realidad hay que empezar por otra pregunta:
¿Qué riesgos necesitas cubrir y cuánto podrías absorber tú mismo si ocurre un siniestro?
Responsabilidad civil: la cobertura que no deberías ignorar
La responsabilidad civil protege frente a los daños que puedas causar a terceros como consecuencia del uso del vehículo.
Puede tratarse de daños materiales a otro automóvil o propiedad, lesiones a otras personas e incluso consecuencias más graves previstas dentro del límite contratado.
Además de ser una de las protecciones fundamentales del seguro, tiene una dimensión legal. Para circular por vías, caminos, carreteras y puentes federales, la legislación establece la obligación de contar con un seguro que garantice daños a terceros en bienes y personas.
Esto no significa que cualquier póliza ofrezca exactamente el mismo nivel de protección.
Debes revisar especialmente:
Límite de responsabilidad: cuánto puede pagar la aseguradora como máximo.
Tipo de daños incluidos: bienes, personas y, cuando corresponda, otros conceptos contemplados por la póliza.
Gastos legales relacionados: algunas pólizas incorporan defensa jurídica y conceptos relacionados dentro de la protección contratada.
Exclusiones: situaciones en las que la aseguradora no está obligada a cubrir el siniestro.
Una cobertura de responsabilidad civil puede ser suficiente para cumplir una obligación determinada, pero eso no significa que proteja tu propio vehículo.
Ahí comienza la diferencia entre contratar solamente la protección básica y contratar una póliza con mayor alcance.
¿Qué incluye una cobertura limitada?
La clasificación utilizada habitualmente por CONDUSEF distingue entre cobertura básica de responsabilidad civil, cobertura limitada y cobertura amplia.
En términos generales, la cobertura limitada agrega protecciones que no están presentes en la responsabilidad civil básica. Entre ellas se encuentran normalmente el robo total y los gastos médicos para los ocupantes, aunque los detalles concretos dependen del producto contratado.

Esto puede resultar relevante para un conductor que tiene un vehículo de cierto valor, pero no necesariamente quiere contratar todas las protecciones asociadas a una cobertura amplia.
Sin embargo, hay que leer con cuidado la póliza.
“Limitada” no significa que cubra parcialmente cualquier daño del vehículo. Por ejemplo, la protección por robo total no equivale a una cobertura para reparar cualquier golpe de estacionamiento, choque o daño por accidente.
La diferencia entre los riesgos incluidos debe quedar clara antes de contratar.
¿Qué agrega normalmente una cobertura amplia?
La cobertura amplia suele incorporar una protección más extensa para el vehículo asegurado.
CONDUSEF señala que, además de las protecciones asociadas a la cobertura limitada, puede incluir daños materiales y otras prestaciones como cristales, llantas, equipo especial, asistencia y determinadas protecciones adicionales. El contenido exacto depende de cada producto.
Entre los elementos que conviene revisar se encuentran:
Daños materiales
Es la cobertura que puede entrar en juego cuando el propio vehículo resulta dañado por un riesgo contemplado en la póliza.
Es especialmente importante cuando el costo de reparar el auto representaría un problema financiero importante.
No basta con saber que dice “daños materiales”. Hay que revisar:
- qué riesgos están incluidos;
- cuál es el deducible;
- cómo se determina la indemnización;
- qué exclusiones existen;
- qué condiciones deben cumplirse para que proceda la cobertura.
Robo total
Protege frente al robo total del vehículo bajo las condiciones establecidas en la póliza.
Aquí también importa revisar la suma asegurada y el criterio utilizado para determinar el valor del vehículo.
Gastos médicos a ocupantes
Esta protección puede cubrir gastos médicos derivados de lesiones sufridas por los ocupantes como consecuencia de un accidente, de acuerdo con las condiciones y límites contratados.
No debe confundirse con la responsabilidad civil para terceros.
Son dos necesidades diferentes: una protege frente a determinadas consecuencias para personas ajenas al vehículo y la otra contempla a los ocupantes bajo los términos específicos de la póliza.
¿Qué otras coberturas vale la pena revisar?
Una póliza puede incluir servicios adicionales que no siempre son los primeros que aparecen en una comparación de precios.
Asistencia vial
Puede incluir servicios como apoyo por falla mecánica, paso de corriente, cambio de llanta, envío de combustible o grúa, dependiendo del producto.
No todas las asistencias funcionan de la misma manera.
Conviene verificar si existen:
- límites de eventos;
- límites de kilometraje;
- restricciones geográficas;
- montos máximos;
- condiciones especiales para utilizar el servicio.
Para alguien que viaja frecuentemente por carretera, esta diferencia puede ser más importante que una pequeña variación en el precio anual.
Asistencia legal
Puede proporcionar apoyo jurídico después de determinados accidentes, siempre dentro de las condiciones del contrato.
Aquí también es necesario revisar exactamente qué eventos están contemplados.
Cristales
Puede parecer una cobertura secundaria hasta que llega el momento de reemplazar un parabrisas o cristal con sensores, cámaras u otros componentes.
El costo de una reparación moderna puede ser considerable y la cobertura puede tener un deducible específico.
Fenómenos naturales
Las condiciones cambian según la póliza, pero los daños derivados de fenómenos naturales son un punto que conviene revisar especialmente en zonas donde existen lluvias intensas, inundaciones u otros riesgos.
CONDUSEF señala que una cobertura amplia puede proteger frente a inundaciones y otros fenómenos naturales, mientras que determinadas coberturas limitadas también pueden contemplar algunos de estos riesgos; la responsabilidad civil por sí sola no cubre los daños materiales ocasionados por una inundación.
Por eso es importante no asumir que “tener seguro” significa automáticamente estar protegido contra una inundación.
¿Qué son la suma asegurada y el deducible?
Dos números pueden cambiar completamente el resultado de una póliza: la suma asegurada y el deducible.
La suma asegurada establece el límite económico de una determinada cobertura según lo establecido en el contrato.
El deducible representa la parte que corresponde pagar al asegurado cuando ocurre un siniestro cubierto, de acuerdo con las condiciones de la póliza.
Por ejemplo, una póliza puede indicar un porcentaje de deducible distinto para daños materiales y robo total. El valor aplicable debe revisarse directamente en la carátula y condiciones contratadas.
No conviene elegir una póliza solamente porque tiene una prima anual más baja si para conseguir ese precio terminas aceptando un deducible que sería difícil de pagar después de un accidente.
Un ejemplo sencillo
Imagina dos pólizas para el mismo automóvil.
La primera cuesta menos al año, pero tiene un deducible mayor en daños materiales.
La segunda cuesta más, pero el deducible es menor.
No existe una respuesta universal sobre cuál conviene. La comparación correcta sería:
prima anual + deducible + riesgos cubiertos + suma asegurada + exclusiones + servicios.
Ese conjunto permite entender realmente qué estás comprando.
¿Cómo influye el valor del auto en la cobertura?
El valor del vehículo debería ser uno de los elementos centrales al elegir el nivel de protección.
Un automóvil nuevo puede representar una cantidad importante de dinero concentrada en un solo bien. Un vehículo más antiguo puede tener un valor menor, pero algunas reparaciones pueden seguir siendo costosas frente a su precio de mercado.
Además, la forma en que la aseguradora determina el valor del vehículo puede ser relevante en caso de pérdida total.
Entre los conceptos que pueden aparecer en las pólizas se encuentran valor factura, valor comercial o valor convenido, dependiendo del producto y de las condiciones contratadas. CONDUSEF explica estos mecanismos como diferentes formas de determinar la suma asegurada y la indemnización correspondiente.
Por eso, antes de contratar, pregunta claramente:
¿Qué valor utilizarán si el vehículo es declarado pérdida total?
La respuesta debería estar respaldada por la documentación contractual.
¿Qué cobertura necesita un auto financiado?
Cuando compras un automóvil mediante financiamiento, el seguro adquiere una importancia adicional.
El vehículo forma parte de la garantía del crédito y es habitual que el contrato de financiamiento establezca condiciones específicas para mantenerlo asegurado.
CONDUSEF recomienda considerar el costo del seguro durante toda la vigencia del crédito y señala que el beneficiario preferente durante el financiamiento es la institución financiera.
Algunos contratos pueden exigir, por ejemplo, mantener una cobertura amplia y designar a la financiera como beneficiario preferente. Esto no significa que todos los créditos tengan exactamente las mismas condiciones: debes revisar el contrato específico.
También es importante considerar qué ocurre si el seguro indemniza una cantidad inferior al saldo pendiente del financiamiento.
Supongamos que todavía debes una cantidad importante del crédito y el automóvil sufre pérdida total. La indemnización se determina según las condiciones de la póliza y el esquema contratado, mientras que el crédito sigue teniendo sus propias obligaciones.
Por eso, antes de firmar un financiamiento, conviene conocer juntos:
precio del automóvil + enganche + crédito + costo del seguro + deducibles + saldo pendiente del financiamiento.
El seguro y el crédito están relacionados financieramente, pero son contratos diferentes.
¿Y si tienes equipo de audio, rines o modificaciones?
Este punto merece atención especial si el automóvil tiene elementos que no vienen instalados originalmente por el fabricante.
Un sistema de audio custom, un amplificador, subwoofer, rines, adaptaciones o determinadas conversiones pueden entrar en categorías de equipo especial, adaptaciones o conversiones dependiendo de la póliza.
CONDUSEF contempla estas posibilidades dentro de las coberturas adicionales que pueden ofrecer las aseguradoras e indica que el equipo especial y otras modificaciones deben revisarse según las condiciones correspondientes.
Por eso, no conviene asumir que todo lo instalado después de comprar el auto queda automáticamente protegido.
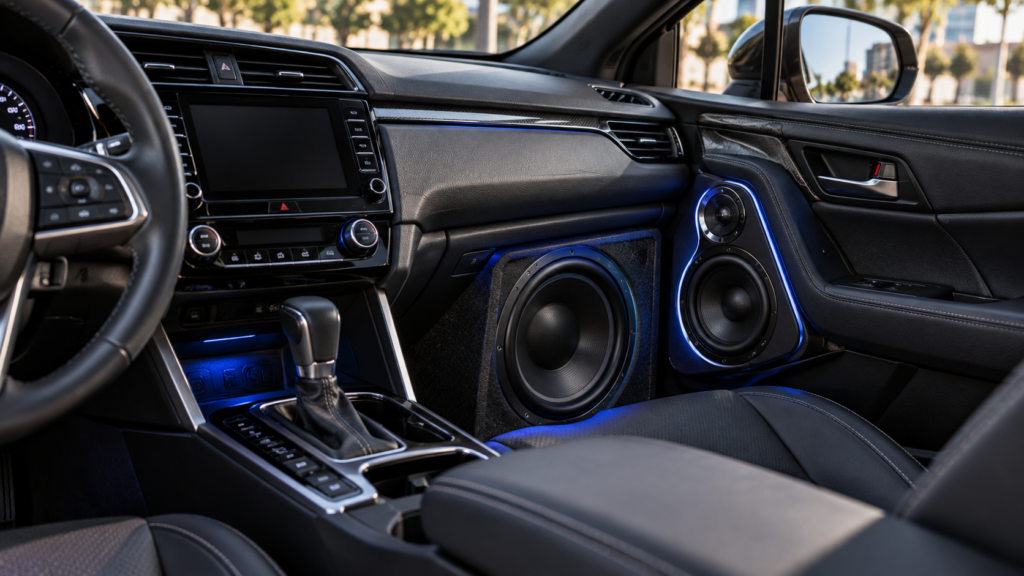
Para un vehículo con modificaciones o un sistema de audio de valor elevado, revisa específicamente:
- si el equipo aparece declarado;
- si existe una suma asegurada específica;
- qué riesgos están cubiertos;
- qué deducible aplica;
- si la cobertura opera para daños y para robo;
- qué documentación o comprobantes pueden solicitarse.
En el artículo “Seguro de Auto y Equipo de Audio: Cobertura para Sonido Custom” profundizamos precisamente en este punto.
Si tu vehículo tiene un sistema de audio custom, puedes ampliar este tema en nuestro artículo sobre seguro de auto y equipo de audio.
¿Cobertura amplia significa que todo está cubierto?
No.
Esta es probablemente una de las confusiones más comunes al contratar un seguro.
La palabra “amplia” describe una modalidad con mayor alcance que otras opciones, pero no elimina las exclusiones ni convierte la póliza en una protección ilimitada.
Una póliza continúa teniendo:
- riesgos cubiertos;
- exclusiones;
- deducibles;
- sumas aseguradas;
- límites;
- obligaciones del asegurado;
- condiciones para presentar una reclamación.
CONDUSEF recomienda leer las condiciones generales, revisar las exclusiones y comprobar que las coberturas y los deducibles correspondan con lo que se pretende contratar.
Por eso, una pregunta mucho más útil que “¿es cobertura amplia?” es:
“¿Qué incluye exactamente esta cobertura amplia?”
¿Cómo elegir una cobertura de seguro de auto según tu situación?
No todos los conductores tienen las mismas necesidades.
Auto nuevo
Tiene sentido prestar especial atención a:
- daños materiales;
- robo total;
- responsabilidad civil;
- gastos médicos;
- deducibles;
- forma de indemnización;
- cristales;
- asistencia vial;
- condiciones exigidas por el financiamiento, si existe.
El costo de reparar o reemplazar componentes de un auto reciente puede hacer que determinadas coberturas tengan un peso importante en la decisión.
Auto seminuevo
Aquí conviene comparar el valor actual del vehículo contra:
- costo anual del seguro;
- deducibles;
- costo potencial de reparación;
- riesgo de robo;
- uso diario;
- posibilidad de absorber una reparación importante.
En este caso, el precio no debería analizarse por separado del valor real del vehículo.
Esto también conecta con nuestro artículo sobre crédito automotriz para auto nuevo vs. seminuevo, donde revisamos otros costos que cambian entre ambas alternativas.
Auto de mayor antigüedad
Puede ser razonable analizar con mayor detalle la relación entre el valor del vehículo, el costo de la póliza y el deducible.
Pero no conviene asumir que un auto antiguo no necesita protección.
La responsabilidad civil sigue siendo relevante y algunas coberturas, como robo o asistencia, pueden continuar teniendo valor dependiendo del vehículo y de su uso.
Conductor que viaja mucho por carretera
Aquí cobran importancia adicional:
- responsabilidad civil;
- asistencia vial;
- asistencia legal;
- gastos médicos;
- protección contra robo;
- cobertura frente a fenómenos naturales;
- límites geográficos y de asistencia.
La frecuencia y el tipo de viaje pueden modificar mucho el riesgo práctico.
Checklist: qué revisar antes de contratar un seguro de auto
Antes de aceptar una póliza, revisa estos puntos directamente en la documentación:
1. Responsabilidad civil
¿Cuánto es la suma asegurada para daños a terceros?
2. Daños materiales
¿Están incluidos? ¿Qué riesgos contempla la cobertura?
3. Robo total
¿Cuál es la suma asegurada y cómo se determina?
4. Gastos médicos
¿Quiénes están protegidos y cuál es el límite?
5. Deducibles
¿Cuánto tendrías que pagar ante cada tipo de siniestro?
6. Valor del vehículo
¿La indemnización utiliza valor factura, comercial, convenido u otro criterio?
7. Exclusiones
¿Qué situaciones quedan expresamente fuera?
8. Asistencia vial
¿Qué servicios incluye y cuáles son sus límites?
9. Asistencia legal
¿Qué tipo de eventos contempla?
10. Fenómenos naturales
¿La póliza contempla inundación y otros riesgos relevantes para tu zona?
11. Equipo especial
¿Tu audio, rines, adaptaciones u otros componentes están cubiertos?
12. Forma de pago
¿Existe algún costo adicional por pagar la prima de manera fraccionada?
13. Vehículo financiado
¿La institución financiera exige una cobertura determinada o beneficiario preferente?
14. Vigencia
¿La fecha de inicio y término son correctas?
CONDUSEF dispone además de herramientas para comparar productos y revisar características, costos y coberturas. En agosto de 2026 publicó una comparación de seguros de cobertura amplia utilizando información de su plataforma RCD y volvió a destacar la importancia de comparar no solamente el precio, sino también las coberturas, sumas aseguradas, deducibles y servicios.
Preguntas frecuentes sobre la cobertura de seguro de auto
¿Cuál es la cobertura mínima de un seguro de auto?
La respuesta depende del ámbito de circulación y de las disposiciones aplicables. A nivel federal, los vehículos que transitan por vías, caminos, carreteras y puentes federales deben contar con un seguro que garantice daños a terceros en bienes y personas.
Eso representa un mínimo legal, no necesariamente una protección completa para tu vehículo.
¿La responsabilidad civil cubre los daños de mi propio auto?
No es su función principal. La responsabilidad civil protege frente a determinados daños que causes a terceros bajo las condiciones contratadas. Para proteger el propio vehículo necesitas revisar coberturas adicionales, como daños materiales.
¿La cobertura amplia cubre el robo?
Normalmente una cobertura amplia incorpora el riesgo de robo total dentro de su estructura, pero debes confirmarlo en la póliza específica. Las aseguradoras pueden manejar paquetes y condiciones diferentes.
¿Un seguro de auto cubre una inundación?
No todos.
CONDUSEF indica que una cobertura amplia puede proteger frente a inundaciones y que algunas coberturas limitadas también pueden contemplar determinados fenómenos naturales. La responsabilidad civil por sí sola no protege el daño material sufrido por tu vehículo a causa de una inundación.
¿Qué pasa con el seguro si mi auto está financiado?
El financiamiento puede establecer condiciones específicas para mantener asegurado el vehículo. CONDUSEF señala que el beneficiario preferente del seguro durante la vigencia del crédito es la institución financiera. Revisa el contrato de crédito y la póliza para conocer los requisitos concretos.
¿El equipo de audio del auto está cubierto automáticamente?
No debes asumirlo.
Un sistema de audio instalado posteriormente puede requerir una cobertura específica de equipo especial o condiciones adicionales. Revisa la póliza y, cuando corresponda, declara correctamente los componentes asegurados.
¿Conviene elegir el seguro más barato?
El precio es solamente una de las variables.
Una comparación útil debe considerar prima, coberturas, sumas aseguradas, deducibles, exclusiones y servicios. CONDUSEF recomienda justamente analizar estos elementos antes de decidir.
Conclusión
Una buena póliza no se identifica solamente por la palabra “amplia” ni por tener la prima más baja.
La cobertura de seguro de auto debe analizarse de acuerdo con el vehículo, su valor, el uso que le das, dónde circulas, si tienes financiamiento y cuánto podrías pagar de tu bolsillo después de un siniestro.
Como punto de partida, revisa responsabilidad civil, daños materiales, robo total, gastos médicos, deducibles, sumas aseguradas y exclusiones. Después analiza los servicios adicionales que realmente necesitas, como asistencia vial, protección legal, cristales, fenómenos naturales o equipo especial.
La parte más importante está en la póliza, no en el nombre comercial del paquete.
Antes de contratar, compara qué cubre, cuánto cubre, cuánto pagas tú y qué situaciones quedan fuera.